Judiciales
Multan a aseguradora y un banco por no brindar información veraz, adecuada y suficiente
Se trata del famoso descuento en las cuentas bancarias denominado Sura. Todos los detalles en esta nota.
El Superior Tribunal de Justicia confirmó una multa de $300.000 a una aseguradora y de $50.000 a un banco, impuesta por la Agencia de Recaudación Tributaria de Río Negro. El máximo órgano judicial reafirmó su doctrina respecto al derecho de los consumidores a recibir información veraz, adecuada y suficiente por parte de las empresas.
Oportunamente, la Dirección de Comercio había multado a la aseguradora y al banco. Un cliente manifestó que no fue debidamente informado sobre las condiciones del contrato y que nunca le habían hecho llegar la póliza. Un fallo de la Cámara Civil confirmó la multa.
Hubo dos instancias de contacto. Una telefónica y otra personal. Al contactarse por teléfono solo se le dijo que por ser cliente del Banco contaba con una cobertura de seguro por robo. En la conversación el cliente se negó a dar los números de su tarjeta, pero “se lo induce a hacerlo pidiéndole que confíe, diciendo el agente bancario que él no lo va a engañar”. También se verificaron “ejemplos similares de operadores que, hablando excesivamente rápido, dando abundante información y con términos ambiguos, impiden a los clientes prestar un consentimiento pleno, libre e informado”.
Ya en sede bancaria, al momento de contratar otros productos, se le incorporó un contrato de seguro. Para el fallo inicial, “en ambos casos se puede advertir que existe un ocultamiento del verdadero acuerdo obligacional que se celebra, de la contratación que se ofrece bajo el velo de un beneficio, de información o de otro contrato o servicio en el cual efectivamente se encontraban interesados los damnificados”.
La apelación al STJ
La aseguradora Sura dijo que no se tomaron en cuenta las “constancias impresas del alta de los seguros” con las firmas de los clientes “ni los audios telefónicos de los que surge el ofrecimiento y aceptación de la cobertura”. Asimismo advirtió que no se ha valorado la página de Internet del banco donde se brinda información detallada a los clientes como tampoco su falta de cuestionamiento de los débitos mensuales. Además, dijo que la multa impuesta era desproporcionada.
Por su parte, el Banco Patagonia advirtió que en la sentencia recurrida subyace el equívoco de considerar que toda contratación telefónica o presencial de un seguro fue o es defectuosa por falta de consentimiento. También argumentó que los contratos de seguro fueron realizados en formularios individuales y que tampoco se observa que fueran confusos o en letra chica o con términos técnicos que no pudieran ser comprendidos por el cliente.
En su dictamen, el Fiscal General afirmó que se garantizó el derecho de defensa y consideró que el fallo recurrido aplicó correctamente la Ley de Defensa del Consumidor, al igual que la Ley de Seguros.
Consumidor, la parte más débil.
El máximo Tribunal aseguró que “nos encontramos en una relación que se enmarca en un contrato de seguros, que tiene un régimen específico. Ahora bien, tampoco se puede obviar que la operatoria de contratación del seguro es una relación de consumo”. De esa manera, la operatoria “se encuentra alcanzada por la protección que brinda la Ley 24240, y dentro de ella específicamente por el principio «pro consumidor» que, a fin de proteger a la parte débil en el marco de dicha relación, dispone la interpretación de las dudas a favor del consumidor”.
La sentencia del STJ recuerda que es preciso que “se brinde al usuario información adecuada, veraz, detallada, eficaz y suficiente” y en este caso, de acuerdo a las pruebas “las operatorias de comercialización de seguros no cumplieron con la normativa vigente, violando aquél derecho de información”.
Omisión informativa
El máximo Tribunal rionegrino reafirmó su doctrina: “es necesario insistir que la omisión informativa no es inocua, dado que priva al consumidor de la posibilidad de elegir libremente evaluando los pro y los contras de lo que se le está ofreciendo, quedando solo en su consideración las virtudes del producto o servicio que le relata el vendedor, incrementándose notoriamente de tal forma la chance de contratación y, por lo tanto, el beneficio económico de los proveedores”.
También recordó que no se trata de un reclamo aislado: “no nos encontramos en un supuesto donde un único denunciante alega esa falta de comunicación, sino que en autos hay una cantidad de testimonios (denunciantes) consignados en numerosos expedientes (sin ser desconocidos por las demandadas) que en una misma dirección no solo dan cuenta de la falta de información del producto que se le descuenta, sino que, aun más grave, afirman que nunca tomaron conocimiento de la contratación del seguro”.
“Prueba de esta falta de información -violatoria del art. 11 de la Ley 17418- es la falta de entrega a cada uno de los asegurados de la copia de la póliza respectiva. Es probable que la mera entrega de la póliza no hubiera sido suficiente para subsanar la ausencia de información veraz que tutela al consumidor, le permite conocer de antemano y obtener el mejor producto de acuerdo a sus necesidades pero, al menos, le hubiera puesto en conocimiento acabado de esa contratación”, agregó.
También desestimó uno de los argumentos de la apelación: “aquí no se trata de distinguir la validez o invalidez de los contratos; sino que lo que se encuentra en entredicho es si se ha dado o no un supuesto de infracción a las normas sobre información que se debe brindar al consumidor del seguro”.
En cuanto al planteo de Sura por el monto de la multa, si bien el STJ recuerda que “no corresponde al control judicial inmiscuirse en el ejercicio de una facultad discrecional cuando no se advierte irrazonabilidad o arbitrariedad”, asegura que en el fallo se ponderó “su actividad, la posición que ocupa en el mercado, el perjuicio resultante de la infracción para el consumidor, la cuantía del beneficio obtenido, el grado de intencionalidad, la gravedad de los riesgos o de los perjuicios sociales derivados de la infracción y su generalización”.


Judiciales
Abandono paterno: La Justicia de Roca falló a favor de una madre y su hija
La jueza consideró acreditado que el hombre se desvinculó de su hija cuando tenía aproximadamente tres meses y nunca asumió sus obligaciones de cuidado y manutención.
Una jueza de Familia de General Roca resolvió privar a un hombre de la responsabilidad parental sobre su hija, luego de considerar acreditado que se había alejado de su vida cuando tenía aproximadamente tres meses y que, desde entonces, no había asumido sus obligaciones afectivas, económicas ni de cuidado.
La causa se inició a partir de una demanda presentada por la madre, quien quedó a cargo de la crianza de la niña después de finalizar la relación con el progenitor. Ambos se habían conocido en Brasil y, años más tarde, retomaron el vínculo y comenzaron a convivir en ese país. Tras el embarazo, se trasladaron a Río Negro.
Sin embargo, la convivencia estuvo atravesada por situaciones de violencia. Cuando la hija tenía pocos meses, un episodio de agresión física llevó a la mujer a terminar la relación. El hombre regresó a su país de origen y progresivamente perdió contacto con la niña.
Según se acreditó durante el proceso, la madre asumió de manera exclusiva los cuidados cotidianos y no recibió aportes económicos del padre para cubrir alimentos, vestimenta y otras necesidades básicas. Incluso cuando el hombre volvió a residir en Argentina, no intentó acercarse a su hija.
La situación también generó dificultades para realizar trámites importantes. La mujer no podía completar el procedimiento de ciudadanía de la niña en otro país porque necesitaba la firma del progenitor, además de encontrar obstáculos para organizar viajes al exterior.
Durante el proceso judicial se incorporó un informe social, declararon testigos y la niña fue escuchada en una audiencia con participación de la Defensora de Menores. En esa instancia expresó que no tenía vínculo con su padre.
La jueza consideró que las pruebas demostraban un abandono sostenido y sostuvo que la ausencia paterna vulneraba el desarrollo integral de la niña. En su resolución señaló que hacer lugar al pedido beneficiaría su interés superior, ya que los tiempos judiciales no coinciden con los tiempos de las infancias.
El fallo se fundamentó en el artículo 700, inciso b, del Código Civil y Comercial, que contempla la privación de la responsabilidad parental por abandono, incluso cuando el hijo permanece al cuidado del otro progenitor.
La decisión contó con la conformidad de la Defensora de Menores. Una vez que quede firme, deberá inscribirse en el Registro Civil.
Judiciales
Casi ocho de cada diez sentencias contencioso administrativas se dictaron con asistencia de inteligencia artificial
La herramienta automatiza controles y prepara sentencias para su firma, aunque la decisión final continúa bajo responsabilidad de juezas y jueces. Su implementación comenzó en 2023 y se extendió progresivamente a organismos provinciales y municipios.

Durante el primer semestre de 2026, el fuero Contencioso Administrativo de Río Negro dictó 3.461 sentencias con asistencia de inteligencia artificial. La cifra representa el 79,14% de las 4.373 resoluciones emitidas durante ese período. El uso de esta tecnología creció respecto del mismo semestre de 2025, cuando había alcanzado el 55,63%.
La herramienta fue desarrollada por la Dirección General de Sistemas del Poder Judicial de Río Negro y permitió reducir significativamente los tiempos de tramitación de las ejecuciones fiscales. Antes de su implementación, cada expediente requería cerca de una hora de procesamiento manual. Con el sistema automatizado, esa tarea se realiza en aproximadamente tres minutos.
La reducción también se refleja en la duración total del trámite. El plazo promedio de una ejecución fiscal pasó de 6,5 días a menos de tres días hábiles. La herramienta comenzó a utilizarse el 24 de agosto de 2023 y se incorporó progresivamente a los organismos provinciales y municipales que promueven este tipo de procesos.
El desarrollo propio permite automatizar una serie de controles que antes se realizaban manualmente. El sistema verifica los datos de la persona demandada y el monto reclamado, comprueba que no existan procesos sucesorios o de quiebra y prepara la sentencia para su firma. La decisión final permanece siempre bajo responsabilidad de la jueza o el juez.
La experiencia comenzó con las demandas de la Agencia de Recaudación Tributaria y después se extendió a los municipios. Viedma y Allen fueron los primeros en incorporarla. Actualmente también la utilizan Bariloche, Cinco Saltos, Cipolletti, El Bolsón, Roca, San Antonio Oeste y Villa Regina. En algunos municipios, la herramienta también se emplea para ejecutar multas de tránsito, infracciones por ruidos molestos y cuestiones ambientales.
Durante los primeros seis meses de 2026, las Unidades Jurisdiccionales Contencioso Administrativas recibieron 3.975 expedientes, un 220% más que en el mismo período del año anterior. Las ejecuciones fiscales representaron la mayor parte de esa actividad, con 3.711 registros, equivalentes al 93,1% de las acciones relevadas.
El incremento de estos procesos también se reflejó en las resoluciones dictadas. Durante el semestre se registraron 3.791 sentencias monitorias, vinculadas principalmente con ejecuciones. Además, se dictaron 488 interlocutorias, 87 definitivas y siete homologaciones. En cuanto al uso de inteligencia artificial, la participación de sentencias elaboradas con esta herramienta aumentó 23,51 puntos porcentuales respecto del primer semestre de 2025. De las 4.373 resoluciones dictadas durante este año, 912 se realizaron sin asistencia de IA.
El fuero Contencioso Administrativo funciona en las cuatro circunscripciones judiciales de Río Negro. Comenzó su actividad en Viedma en diciembre de 2021 y completó su implementación provincial en 2024. Su competencia comprende los procesos en los que el Estado interviene como demandante o demandado.
Los datos estadísticos forman parte del Informe Estadístico del Primer Semestre de 2026, elaborado por el Centro de Planificación Estratégica del Superior Tribunal de Justicia.
Judiciales
La Fiscalía pidió declarar responsable a un hombre por el abuso sexual de su suegra
El hecho ocurrió en agosto de 2025 en el domicilio de la mujer. La Fiscalía sostuvo su acusación con testimonios familiares y pericias psicológicas.
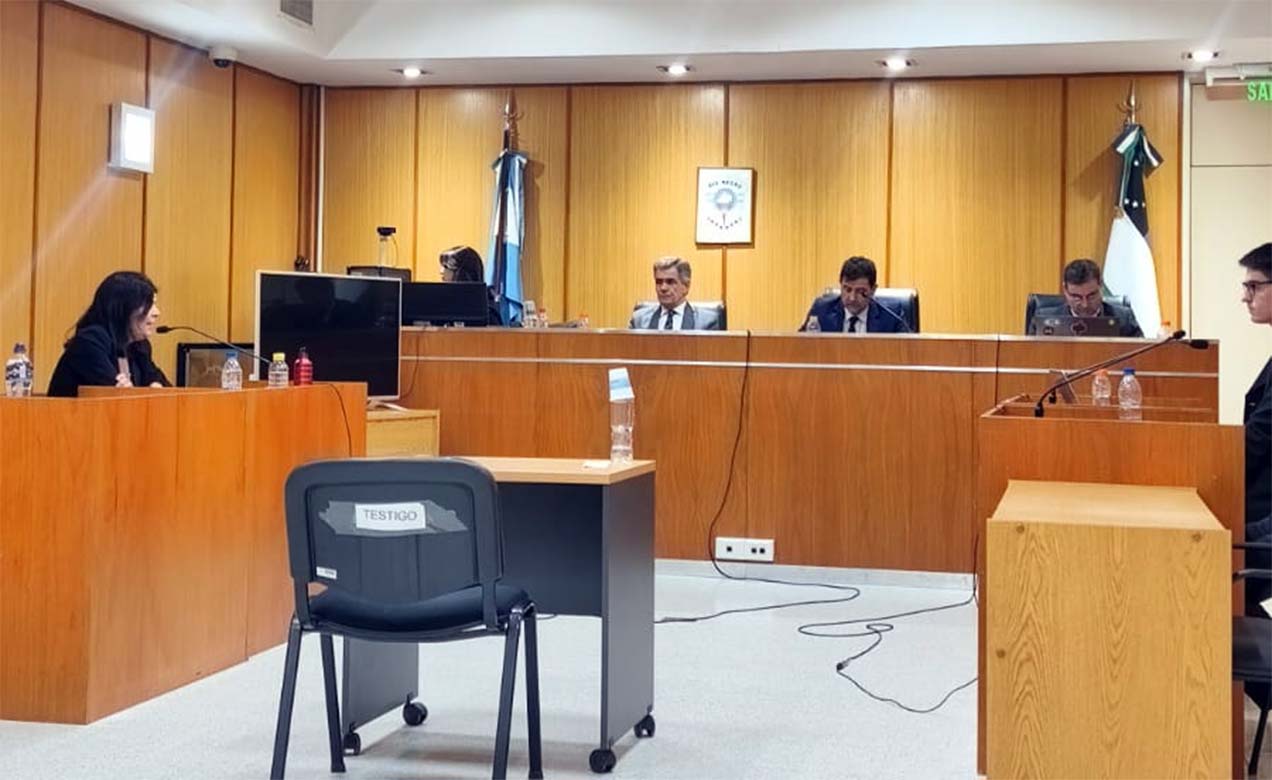
En el marco de los alegatos de clausura del debate oral, el Ministerio Público Fiscal solicitó que se declare responsable penal a un hombre acusado de haber abusado sexualmente de su suegra, una mujer de 79 años, en un hecho ocurrido en agosto de 2025 en el domicilio de la víctima.
La fiscal Julieta Villa sostuvo durante su exposición que el imputado ingresó a la vivienda simulando intenciones familiares y que, según la acusación, aprovechándose de la confianza y de la situación de vulnerabilidad de la mujer, la agredió.
Para fundamentar el pedido de responsabilidad penal, la Fiscalía presentó durante el debate el testimonio de la propia víctima y las declaraciones de su nieta, su hija, su hijo y una amiga.
Según expuso la acusación, estos testimonios permitieron acreditar las revelaciones inmediatas realizadas por la mujer, su estado de shock inicial y la posterior admisión de los hechos que habría realizado el acusado ante integrantes de su entorno familiar.
También declaró la psicóloga Virginia Ansola, integrante de la Oficina de Atención a la Víctima (OFAVI), quien expuso sobre el impacto emocional sufrido por la mujer.
A su vez, intervino una especialista del Cuerpo de Investigación Forense (CIF), quien ratificó en audiencia la veracidad del relato, descartó fabulaciones y confirmó la presencia de un cuadro de trauma psíquico severo.
La Fiscalía encuadró la conducta atribuida al imputado como abuso sexual con acceso carnal agravado por el vínculo. Por su parte, el defensor particular solicitó la absolución de su asistido.
Concluidos los alegatos de las partes, el Tribunal integrado por los jueces Gastón Martín, Maximiliano Camarda y Oscar Gatti dará a conocer su veredicto el próximo martes (13/10) a las 12.00.