Judiciales
Le cobraron consumos que no hizo y tuvo que sacar un préstamo para pagar: Condenan al banco
El hombre sacó un crédito porque le habían debitado más de la mitad del sueldo.
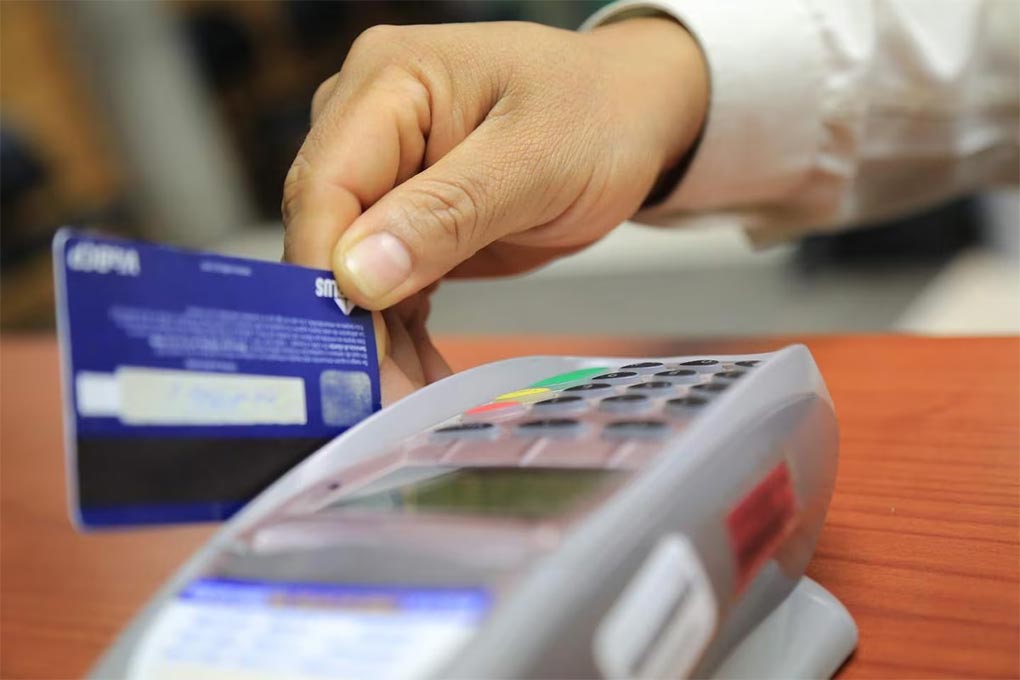
A un hombre de Viedma el banco le descontó más de la mitad del sueldo por consumos que no realizó. A pesar de sus reclamos, tuvo que sacar un préstamo para poder afrontar los gastos. La tarjeta le dio la razón, pero el banco siguió adelante y ahora deberá indemnizarlo por los daños sufridos.
Todo comenzó cuando al cliente le llegó el resumen de la tarjeta con 12 gastos que no había hecho. Además, figuraban adhesiones a débitos automáticos. Inmediatamente llamó a Visa, donde le reconocieron que los consumos no habían sido realizados por el usuario, le dieron de baja el plástico y le enviaron uno nuevo.
Entre los consumos figuraban débitos automáticos a varios meses. La tarjeta le informó que el ‘stop debit’ debía tramitarlo de forma directa con el Banco Hipotecario, por ser la entidad financiera que manejaba dichas operaciones.
Buscó en internet y allí encontró un teléfono 0810. Realizó 8 llamadas. En una de ellas se le informó que el trámite debía concretarse por homebanking, cuestión que intentó numerosas veces sin éxito.
A pesar de los reiterados reclamos, se le volvió a cobrar el débito automático. Aún cuando la tarjeta ya le había dado la razón, el banco le descontó la totalidad del monto de los consumos impugnados.
Como esos gastos no realizados implicaban más de la mitad de su sueldo, debió sacar un préstamo en el mismo banco, en 12 cuotas y con una alta tasa de interés.
En la práctica, según la denuncia, el banco «además de no accionar a los fines de defenderlo de ese cobro extra, le cobra una tasa de interés anual para otorgarle un préstamo, a los fines de cubrir su propia ineptitud».
Expresó que la tarjeta «reaccionó de forma positiva, atenta y rápida, otorgando todas las soluciones que podía en el momento, quedando únicamente a solucionar frenar el débito automático de la tarjeta de crédito, tarea encomendada al Banco Hipotecario».
Por su parte, la entidad crediticia afirmó que «posee un sistema sencillo que puede gestionar el propio cliente desde Home Banking o Banca Móvil con la opción detener débito automático, en el menú de tarjeta de Crédito». También «tiene la opción de comunicarse al Centro de Atención al Cliente, al 0810-222-7777, de lunes a viernes de 8 a 20 hs».
En el expediente intervino el área de Informática Forense del Poder Judicial. Utilizando un dispositivo móvil se accedió sitio web del banco y utilizando la funcionalidad provista en el dispositivo se realizó grabación de la pantalla. Concluyó que «accediendo al home banking vía navegador web no es posible realizar ‘stop debit’ de las tarjetas de crédito».
Tras analizar la prueba, el juez civil de Viedma tuvo por acreditado que el usuario «se comportó diligentemente respecto de la cuestión acaecida con su tarjeta de crédito, al formular el reclamo no solo ante Prisma sino también ante la demandada».
Concluyó que «se le debitó un saldo de consumos cuestionados con resultado favorable por parte de Prisma». Se trató de un «descuento sin causa».
Acreditado el incumplimiento, el juez analizó si el crédito que tomó el cliente fue para saldar esa deuda. Tras analizar la documentación, concluyó afirmativamente. El hombre sacó el préstamo porque le habían debitado más de la mitad del sueldo.
De esta manera, condenó al Banco Hipotecario por un triple daño: moral, punitivo y emergente. Por cada rubro corresponde una indemnización.



Judiciales
Un conductor de radio deberá pedir disculpas públicas y capacitarse por un hecho de violencia simbólica y mediática
El caso ocurrió durante un programa en una radio de Roca, después de que una mujer expresara su opinión por el Día del Respeto a la Diversidad Cultural.

Una mujer expresó su opinión en el contexto del 12 de octubre, Día del Respeto a la Diversidad Cultural, durante un programa de radio. Su intervención provocó la reacción de un oyente, quien envió un audio con una expresión sexista hacia ella. El hombre profirió un insulto basado en su condición de mujer. El episodio ocurrió en un espacio de comunicación pública, a través de un medio de amplia difusión.
La situación se agravó por la actitud del conductor del programa. En lugar de cuestionar el comentario del oyente, el comunicador lo avaló y minimizó su contenido discriminatorio. La mujer consideró que había recibido un trato humillante y degradante por el solo hecho de ser mujer y que la reacción del periodista había legitimado públicamente esa agresión. El episodio motivó una denuncia por violencia de género, en su modalidad simbólica y mediática.
Tras analizar los hechos denunciados, una jueza del fuero de Familia de Roca consideró que el comportamiento del conductor radiofónico constituyó una manifestación de violencia simbólica mediática.
La magistrada ordenó que el comunicador se abstenga de reproducir o avalar mensajes discriminatorios contra las mujeres. También solicitó que ofrezca disculpas públicas por el mismo medio donde ocurrieron los hechos y que realice una capacitación específica sobre violencia de género.
Para fundamentar su decisión, la magistrada aplicó la Ley Nacional N° 26.485 de Protección Integral para Prevenir, Sancionar y Erradicar la Violencia contra las Mujeres, que define la violencia simbólica y su modalidad mediática.
También citó la Convención sobre la Eliminación de Todas las Formas de Discriminación contra la Mujer (CEDAW), la Convención de Belém do Pará, la Ley de Servicios de Comunicación Audiovisual, la Ley 27.039, la Constitución Nacional y los tratados internacionales que protegen la dignidad, la igualdad y la libertad de expresión. Además, tuvo en cuenta las recomendaciones generales 19 y 35 de la CEDAW y las disposiciones del Código Procesal de Familia de Río Negro.
En su resolución, la jueza destacó la responsabilidad de quienes trabajan en los medios de comunicación por su capacidad para influir en las opiniones y reproducir patrones culturales Explicó que la violencia simbólica no requiere agresiones físicas, sino que puede manifestarse mediante expresiones, estereotipos y conductas que naturalizan la desigualdad entre hombres y mujeres. También señaló que la reacción frente a un comentario discriminatorio tiene importancia, porque la aceptación o minimización de esas expresiones contribuye a legitimar la violencia.
La sentencia estableció que el conductor deberá pedir disculpas públicas a la mujer dentro de los cinco días posteriores a la notificación, a través del mismo medio de comunicación.
También tendrá un plazo de 90 días para acreditar su participación en una capacitación sobre violencia de género, especialmente sobre violencia simbólica mediática. Podrá realizarla de manera gratuita en la Escuela de Capacitación Judicial del Poder Judicial de Río Negro, a través de una propuesta sobre masculinidades, o elegir otra formación por su cuenta.
La jueza advirtió que el incumplimiento de las medidas puede dar lugar a una causa penal por desobediencia a la autoridad y a otras medidas judiciales. La resolución remarcó que los medios de comunicación tienen un papel central en la construcción de representaciones sociales y en la prevención de la violencia contra las mujeres.
Judiciales
Murió el titular de un plan de ahorro, el seguro canceló la deuda pero el auto nunca fue entregado: La Justicia rechazó la queja de la concesionaria
La pareja del titular fallecido realizó reclamos, acudió a una mediación y envió una carta documento sin conseguir el vehículo. El STJ consideró que la concesionaria no logró demostrar un error que habilitara la revisión extraordinaria del caso.
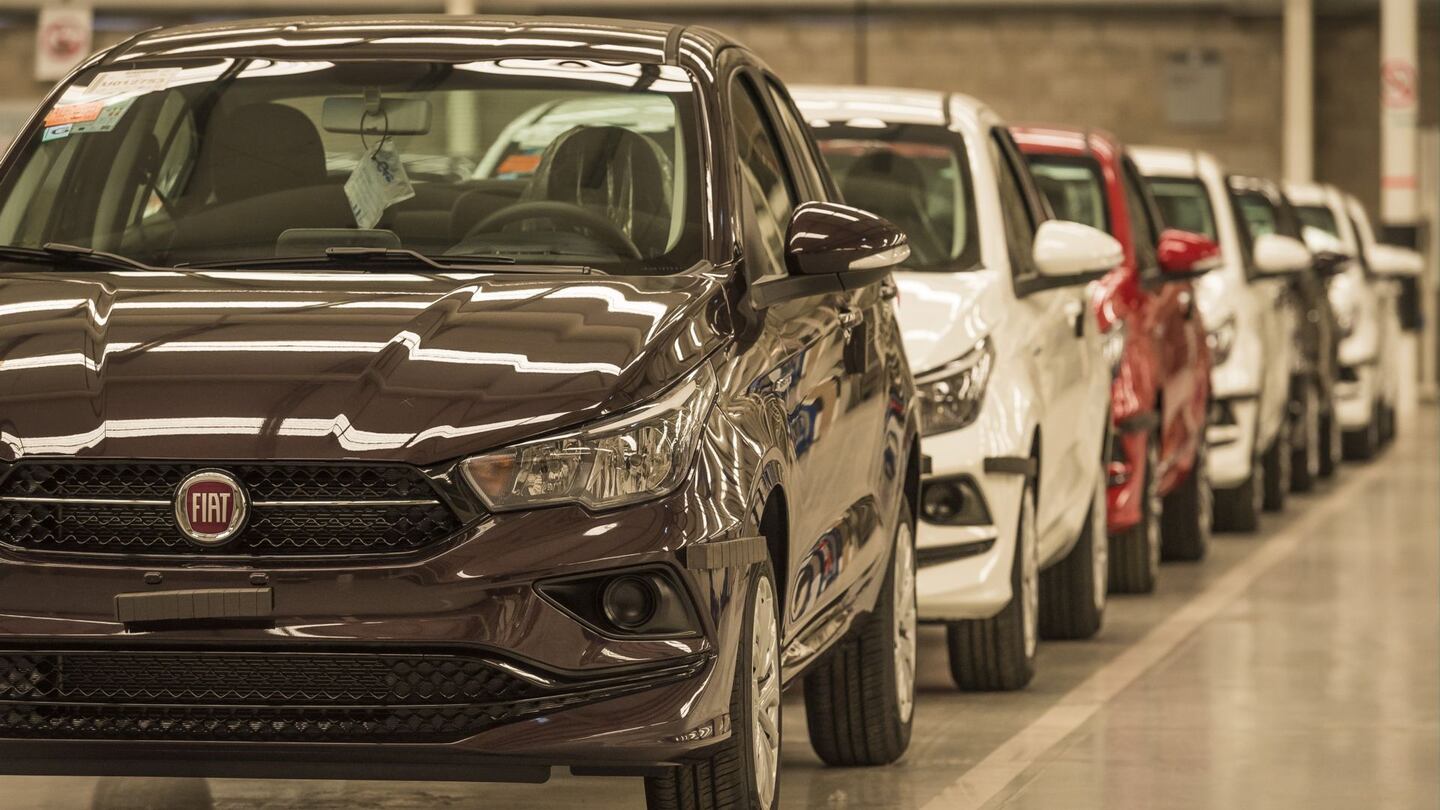
Un hombre había contratado un plan de ahorro para comprar un Fiat Mobi. Pocos meses después falleció. El seguro de vida vinculado al plan cubrió el saldo pendiente y la deuda quedó cancelada, pero el vehículo nunca fue entregado a su familia. El Superior Tribunal de Justicia rechazó la queja presentada por la concesionaria Bahía Automotores.
El plan había sido suscripto en marzo de 2018 y era administrado por FCA S.A. de Ahorro para Fines Determinados. El hombre falleció en julio de ese mismo año. Su hija fue declarada única heredera y su pareja continuó con los trámites para obtener la cobertura del seguro y acceder al vehículo.
La mujer presentó documentación, realizó reclamos telefónicos, acudió a una mediación y envió una carta documento. La aseguradora informó que había pagado a FCA el saldo pendiente. La propia administradora reconoció después que el seguro había cancelado el plan. Sin embargo, la familia no recibió el auto.
Varios años después, la mujer inició una demanda de consumo, por derecho propio y en representación de su hija, contra FCA, Bahía Automotores y BNP Paribas Cardif Argentina. Solicitó la entrega del vehículo y una reparación por los perjuicios ocasionados.
Durante el proceso quedó acreditado que la mujer era docente, vivía en Luis Beltrán y debía trasladarse diariamente para trabajar en establecimientos educativos de otras localidades. Ante la falta del vehículo, compró un auto usado mediante un crédito prendario para poder cumplir con esos traslados y atender las necesidades de su hija.
El Juzgado Civil de Choele Choel consideró que el plan de ahorro, la intervención de la concesionaria y el seguro de vida integraban una misma relación de consumo. El fallo señaló que existía una red de contratos vinculados entre sí y que las tres empresas debían cumplir con los deberes de información y trato digno frente a la consumidora.
La sentencia concluyó que la mujer no había recibido información clara sobre la situación del plan, la cobertura del seguro, la documentación necesaria y los pasos que debía cumplir para obtener el vehículo. También tuvo por acreditados los reclamos que realizó sin obtener una respuesta que solucionara el problema.
En diciembre de 2025, el Juzgado condenó solidariamente a FCA, Bahía Automotores y Cardif. Ordenó que se tuviera por cancelado el plan y que se entregara un Fiat Mobi cero kilómetro o, si ese modelo ya no se fabricaba, el vehículo que lo hubiera reemplazado. También reconoció indemnizaciones por la indisponibilidad del auto, daño moral y daño punitivo.
Las partes apelaron. En mayo de 2026, la Cámara de Apelaciones de General Roca confirmó en lo sustancial la sentencia. Rechazó el argumento de Bahía Automotores de que solo había actuado como promotora del plan y que era ajena al incumplimiento posterior.
La Cámara sostuvo que la concesionaria había sido la «cara visible» de la red comercial frente al consumidor y que no podía considerarse un tercero ajeno al negocio. Consideró que la administradora del plan, la concesionaria y la aseguradora formaban parte de contratos vinculados por una misma finalidad económica y que la responsabilidad alcanzaba a toda la cadena.
También rechazó el argumento de FCA de que el vehículo no había sido entregado porque la mujer nunca lo había solicitado formalmente. La Cámara señaló que la administradora no había comunicado de manera fehaciente que el seguro había cancelado el plan ni había informado cuáles eran las condiciones necesarias para retirar la unidad. Consideró que no podía exigirse a la consumidora el cumplimiento de requisitos que previamente no le habían sido informados.
La Cámara también mantuvo la indemnización por la falta de disponibilidad del vehículo. Explicó que ese perjuicio se produce por el solo hecho de no contar con un automóvil que debía haber sido entregado, ya que obliga a buscar medios alternativos de transporte y afecta la organización familiar y laboral.
Sin embargo, modificó parcialmente los montos fijados en primera instancia. Redujo el daño moral y el daño punitivo. La condena quedó establecida en $24.137.500 más intereses, además de la entrega del vehículo cero kilómetro correspondiente al plan o del modelo que lo hubiera reemplazado.
Bahía Automotores intentó llevar el caso ante el Superior Tribunal de Justicia. Cuestionó la responsabilidad solidaria que se le atribuyó, la aplicación de la Ley de Defensa del Consumidor y el daño punitivo. Sostuvo que no había celebrado directamente el contrato de ahorro y que no debía responder por incumplimientos atribuidos a la administradora.
La Cámara declaró inadmisible el recurso de casación y la concesionaria presentó una queja ante el STJ.
El Superior Tribunal rechazó la presentación. Consideró que Bahía Automotores no logró demostrar un error concreto en la decisión que había impedido el acceso a la instancia extraordinaria. Señaló que sus argumentos exigían volver a analizar las conductas de las partes, las pruebas producidas y el alcance de los contratos que las vinculaban, cuestiones propias de las instancias ordinarias.
El STJ también explicó que la casación no constituye una tercera instancia para volver a valorar la prueba. Agregó que la sola mención de normas que se consideran vulneradas no alcanza para habilitar esa vía si no se demuestra de qué manera concreta fueron interpretadas o aplicadas incorrectamente.
Con esos fundamentos, el Superior Tribunal rechazó la queja de Bahía Automotores y dejó sin cambios, en esta instancia, la decisión de la Cámara que mantuvo la responsabilidad de las empresas, la obligación de entregar el vehículo y las indemnizaciones reconocidas.
Judiciales
Un policía logró que la Justicia anulara su pase a disponibilidad y retiro obligatorio
El Superior Tribunal de Justicia rechazó la queja de la Provincia y mantuvo el fallo que anuló ambas medidas por falta de fundamentación suficiente.

El Superior Tribunal de Justicia (STJ) de Río Negro rechazó una queja presentada por la Provincia y mantuvo la decisión judicial que declaró nulos el pase a disponibilidad y el retiro obligatorio de un policía, al considerar que las medidas administrativas no estaban suficientemente fundamentadas.
El hombre había ingresado a la fuerza en la década de 1970 y, al momento de los hechos, tenía el grado de comisario inspector. En enero de 2010, la Jefatura de Policía dispuso su pase a disponibilidad y, meses después, el Poder Ejecutivo provincial ordenó su retiro obligatorio.
Años más tarde, el policía inició una demanda contra la Provincia para solicitar la nulidad de ambas decisiones, su reincorporación al servicio y una reparación por daños, diferencias salariales y otros conceptos.
La Cámara Primera del Trabajo de General Roca dictó sentencia en marzo de 2026 y declaró nulos los actos administrativos cuestionados. El tribunal sostuvo que, si bien la Jefatura de Policía cuenta con facultades discrecionales para organizar la fuerza y disponer destinos, esas atribuciones no están exentas del control judicial.
Según el fallo, no alcanza con enumerar antecedentes o citar normas que habiliten una medida. La administración debe explicar las razones concretas por las que toma una decisión en las circunstancias particulares de cada caso.
En este expediente, la Cámara consideró que no se había explicado por qué el policía no podía ser destinado a otro lugar ni de qué manera su situación justificaba el retiro obligatorio. También indicó que, si las medidas respondían a cuestiones de confianza, organización o al perfil requerido para determinados cargos, esos motivos debían estar expresamente consignados.
Debido al tiempo transcurrido, el tribunal consideró abstracto resolver sobre la reincorporación, ya que habían pasado más de 15 años desde las decisiones cuestionadas y el hombre ya se encontraba retirado. Además, rechazó los reclamos por daños y perjuicios, al no existir pruebas suficientes para acreditarlos, y por diferencias salariales, porque no corresponde pagar salarios por funciones que no fueron efectivamente desempeñadas.
Como consecuencia de la nulidad, ordenó a la Jefatura de Policía que, en un plazo de 60 días, tramitara, analizara y resolviera nuevamente la situación de revista del hombre conforme a derecho.
La Provincia intentó recurrir el fallo ante el STJ. Tras la declaración de inadmisibilidad del recurso extraordinario, presentó una queja que ahora fue rechazada. El máximo tribunal consideró que la presentación no cuestionó concretamente los fundamentos de la Cámara y reiteró argumentos ya analizados. También recordó que el paso del tiempo no corrige la falta de motivación de los actos administrativos.