Judiciales
Con los alegatos de apertura, comenzó un nuevo juicio por jurados en Roca
Un sujeto está acusado de matar a su ex pareja, con la cual tenían dos hijos en común.

Este martes (06/08) inició en General Roca el juicio por jurados en el que está siendo juzgado un hombre como presunto autor del femicidio de Marisa Galdame.
En los alegatos de apertura, la fiscal jefe sostuvo que según la teoría del caso de esta parte «una madrugada del 30 de octubre del año pasado, un vecino de la ciudad de Allen estaba durmiendo y escucha unos gritos afuera de su vivienda, se levanta y ve a dos niñitos que le dijeron ‘papá mató a mamá'».
«Ese hombre se dio cuenta que eran sus vecinos, hijos de Marisa Galdame y del hoy imputado de la muerte de quien era su pareja», agregó la Fiscalía.
«A raíz de ello, se concretó una profunda investigación y se llegó a la conclusión: que el autor de la muerte era el imputado, que esa muerte había ocurrido en un contexto de violencia de género», explicó el Ministerio Público Fiscal.
«La víctima es una mujer joven, de 30 años, que hace unos días habría cumplido 31 años, tenía junto al presunto victimario dos hijos, una de 5 y otro de 13 años. Ella ya había realizado una denuncia en la Comisaria de Allen, en octubre de 2022 y se había establecido una medida de exclusión del hogar y una prohibición de acercamiento del hombre hacia la victima», agregó la fiscal jefa.
«Durante el debate, vamos a probar que Marisa Galdame murió como consecuencia de múltiples puñaladas, que estaba acostada con la hija en una cama, y el niño dormía en la cocina. El imputado habría tomado un rifle y le pegó a la joven en la zona de la cabeza, ella llamó a su hijo y le dijo que su padre la quería matar. Fue así que en el pasillo de la vivienda, con un cuchillo de 28 cm que era de su propiedad, el hombre le dio varias puñaladas y le provocó la muerte», describió.
Luego de ello, «el imputado con una determinación suicida, se autolesionó en el cuello y en el estómago mientras los niños salieron a avisarle al vecino».
«Una vez recuperado de esas heridas, el Ministerio Público Fiscal le imputó los cargos, que ahora llegan a juicio bajo la calificación legal de “homicidio doblemente agravado por el vínculo de pareja y por ser cometido por un hombre contra una mujer mediando violencia de género (femicidio)», aclaró la fiscal.
«¿Cómo vamos a probar este hecho?: a través de la Cámara Gesell que se les tomó a los dos niños, que contaron lo que vieron esa noche. Vamos a escuchar a la psicóloga de la Oficina de Atención a la Víctima (OFAVI), a la psicóloga del Cuerpo de Investigación Forense, al vecino, también a los policías que llegaron casi inmediatamente al llamado. También escucharemos a los familiares de la víctima, al médico forense que realizó la autopsia y podrá explicar cómo se produjeron las lesiones y con qué elemento. Además, acreditaremos que el hombre no estaba bajo un efecto de emoción violenta», enumeró la acusación.
«En nuestra ley penal quien mata a otro, comete homicidio, en este caso está agravado por dos cuestiones: agravado por una relación de pareja, concretamente había una convivencia existente, tenían dos hijos, y al momento de los hechos ambos estaban en el domicilio familiar. El otro agravante es cuando un hombre mata a una mujer, es decir que existe un contexto de violencia de género. La fiscalía está plenamente convencida de que se trata de esta tipología. La muerte de Marisa no fue el primer y único hecho de violencia, si fue el último, el más cruento, el que terminó con su vida», concluyó la fiscal jefa.
«Les pido a los miembros del jurado justicia por Marisa Galdame, recordando que justicia es dar a cada uno lo suyo», remató.
El querellante por su parte adhirió a la teoría fiscal y enfatizó en que el imputado no estaba bajo emoción violenta cuando cometió el hecho.
Mientras el defensor particular sostuvo que su asistido no estaba con sus capacidades psíquicas para llevar a cabo este hecho, «lo último que recuerda es cuando se fue a acostar».
La jornada de debate continuará con los primeros testimonios y se extenderá hasta el próximo jueves (08/08), cuando está previsto que las partes expongan los alegatos de clausura. Finalizados los alegatos y brindadas las instrucciones finales, el jurado popular pasará a deliberar hasta arribar a un veredicto final.



Judiciales
Le duplicaron el chip del celular y perdió el control de las cuentas bancarias de su empresa
Una metalúrgica del Alto Valle sufrió transferencias fraudulentas y la gestión de un préstamo tras el cambio no autorizado de su tarjeta SIM. La Justicia Civil de Roca condenó a Banco Galicia y Telefónica.
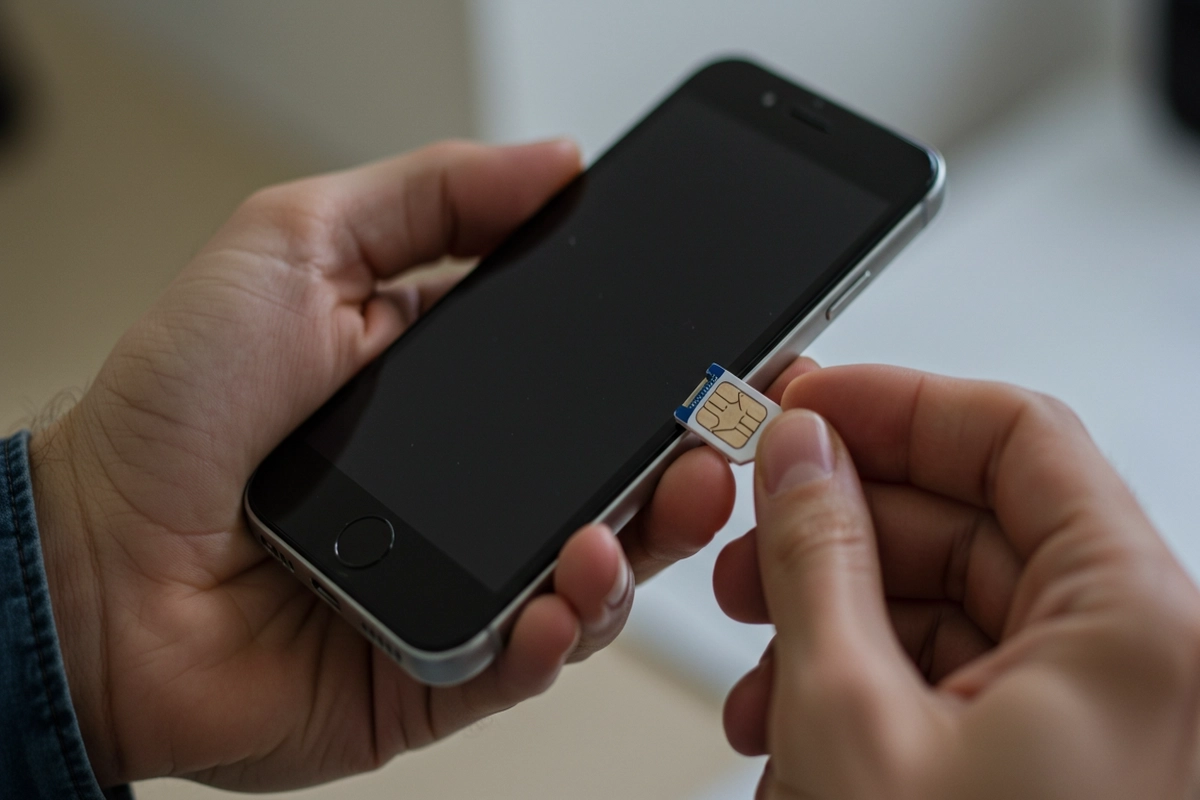
Una empresa del rubro metalúrgico del Alto Valle sufrió una estafa que comenzó a más de 1.000 kilómetros de distancia. El teléfono que utilizaba para sus operaciones bancarias funcionaba en Río Negro y Neuquén. Sin embargo, una persona se presentó en una oficina de telefónica de Ramos Mejía, provincia de Buenos Aires, y retiró una nueva tarjeta SIM correspondiente a esa línea. La empresa nunca había solicitado el cambio.
El teléfono original perdió el servicio y la línea comenzó a funcionar en otro dispositivo. Apenas unos minutos después, los estafadores consiguieron activar el sistema de seguridad bancaria en un nuevo equipo.
Se registraron transferencias hacia cuentas desconocidas y se gestionó un préstamo por internet. El propio sistema del banco rechazó dos operaciones porque detectó cuentas sospechosas, pero permitió que continuaran otras transferencias. Cuando la firma advirtió los movimientos, ya había perdido el control de sus fondos.
La empresa metalúrgica presentó en el Poder Judicial una demanda por daños y perjuicios contra Banco Galicia y Telefónica. El fuero Civil de Roca hizo lugar al reclamo y condenó a ambas compañías de manera solidaria. La sentencia consideró que las dos empresas incumplieron sus obligaciones de seguridad.
La modalidad utilizada se conoce como SIM swapping. Este tipo de fraude deja a los usuarios sin acceso a sus cuentas bancarias y aplicaciones en cuestión de minutos. Consiste en obtener fraudulentamente una nueva tarjeta SIM asociada al número telefónico de la víctima para suplantar su identidad y acceder a claves o datos confidenciales sin que lo advierta de inmediato.
Durante el proceso, las dos compañías rechazaron su responsabilidad. Banco Galicia sostuvo que sus sistemas de seguridad no habían sido vulnerados y atribuyó el fraude a la empresa telefónica o a terceros.
Telefónica, por su parte, afirmó que el cambio de SIM se había realizado de manera presencial, con una autorización telefónica previa. También sostuvo que el fraude bancario respondía a problemas en los mecanismos de verificación de identidad utilizados por el banco. Ambas cuestionaron los daños reclamados y la aplicación de la normativa de defensa del consumidor.
La jueza determinó que correspondía aplicar la Ley de Defensa del Consumidor, aunque la damnificada fuera una sociedad comercial. Explicó que los servicios bancarios y telefónicos no se incorporaban directamente a la actividad productiva de la metalúrgica, sino que eran utilizados para su funcionamiento cotidiano.
También señaló la desigualdad técnica y de información entre una empresa del Alto Valle y dos grandes prestadoras nacionales. Sobre esa base, aplicó las normas que protegen la seguridad y los intereses económicos de los consumidores, además de las obligaciones previstas en el Código Civil y Comercial.
Las pericias informática y contable permitieron reconstruir la maniobra. La compañía telefónica había entregado la nueva SIM sin documentación suficiente para acreditar su autorización. Tampoco pudo demostrar la existencia de la llamada que supuestamente habilitó el trámite. En cuanto al banco, los registros mostraron que el nuevo dispositivo obtuvo acceso al sistema de autenticación desde una dirección de internet ajena a la habitual de la empresa. Además, la entidad detectó operaciones sospechosas, pero no bloqueó la cuenta ni acreditó haber alertado a su clienta.
Al analizar las responsabilidades, la jueza sostuvo que «en el caso de la empresa de telefonía debía asegurar que solo el titular de la línea y/o o quien éste autorice, pueda disponer de ella; mientras que la entidad bancaria debía asegurar que solo su cliente pueda disponer de los fondos depositados y obligarse en su nombre. Nada de ello fue cumplido, encontrándose acreditada la vulnerabilidad en las medidas de seguridad de las empresas demandadas».
Para fundamentar la sanción adicional, la jueza valoró la gravedad de los incumplimientos y la falta de respuesta efectiva ante el fraude. También tuvo en cuenta la capacidad de ambas compañías para implementar controles de seguridad y la necesidad de evitar que estas situaciones se repitan.
Judiciales
Un conductor de radio deberá pedir disculpas públicas y capacitarse por un hecho de violencia simbólica y mediática
El caso ocurrió durante un programa en una radio de Roca, después de que una mujer expresara su opinión por el Día del Respeto a la Diversidad Cultural.

Una mujer expresó su opinión en el contexto del 12 de octubre, Día del Respeto a la Diversidad Cultural, durante un programa de radio. Su intervención provocó la reacción de un oyente, quien envió un audio con una expresión sexista hacia ella. El hombre profirió un insulto basado en su condición de mujer. El episodio ocurrió en un espacio de comunicación pública, a través de un medio de amplia difusión.
La situación se agravó por la actitud del conductor del programa. En lugar de cuestionar el comentario del oyente, el comunicador lo avaló y minimizó su contenido discriminatorio. La mujer consideró que había recibido un trato humillante y degradante por el solo hecho de ser mujer y que la reacción del periodista había legitimado públicamente esa agresión. El episodio motivó una denuncia por violencia de género, en su modalidad simbólica y mediática.
Tras analizar los hechos denunciados, una jueza del fuero de Familia de Roca consideró que el comportamiento del conductor radiofónico constituyó una manifestación de violencia simbólica mediática.
La magistrada ordenó que el comunicador se abstenga de reproducir o avalar mensajes discriminatorios contra las mujeres. También solicitó que ofrezca disculpas públicas por el mismo medio donde ocurrieron los hechos y que realice una capacitación específica sobre violencia de género.
Para fundamentar su decisión, la magistrada aplicó la Ley Nacional N° 26.485 de Protección Integral para Prevenir, Sancionar y Erradicar la Violencia contra las Mujeres, que define la violencia simbólica y su modalidad mediática.
También citó la Convención sobre la Eliminación de Todas las Formas de Discriminación contra la Mujer (CEDAW), la Convención de Belém do Pará, la Ley de Servicios de Comunicación Audiovisual, la Ley 27.039, la Constitución Nacional y los tratados internacionales que protegen la dignidad, la igualdad y la libertad de expresión. Además, tuvo en cuenta las recomendaciones generales 19 y 35 de la CEDAW y las disposiciones del Código Procesal de Familia de Río Negro.
En su resolución, la jueza destacó la responsabilidad de quienes trabajan en los medios de comunicación por su capacidad para influir en las opiniones y reproducir patrones culturales Explicó que la violencia simbólica no requiere agresiones físicas, sino que puede manifestarse mediante expresiones, estereotipos y conductas que naturalizan la desigualdad entre hombres y mujeres. También señaló que la reacción frente a un comentario discriminatorio tiene importancia, porque la aceptación o minimización de esas expresiones contribuye a legitimar la violencia.
La sentencia estableció que el conductor deberá pedir disculpas públicas a la mujer dentro de los cinco días posteriores a la notificación, a través del mismo medio de comunicación.
También tendrá un plazo de 90 días para acreditar su participación en una capacitación sobre violencia de género, especialmente sobre violencia simbólica mediática. Podrá realizarla de manera gratuita en la Escuela de Capacitación Judicial del Poder Judicial de Río Negro, a través de una propuesta sobre masculinidades, o elegir otra formación por su cuenta.
La jueza advirtió que el incumplimiento de las medidas puede dar lugar a una causa penal por desobediencia a la autoridad y a otras medidas judiciales. La resolución remarcó que los medios de comunicación tienen un papel central en la construcción de representaciones sociales y en la prevención de la violencia contra las mujeres.
Judiciales
Murió el titular de un plan de ahorro, el seguro canceló la deuda pero el auto nunca fue entregado: La Justicia rechazó la queja de la concesionaria
La pareja del titular fallecido realizó reclamos, acudió a una mediación y envió una carta documento sin conseguir el vehículo. El STJ consideró que la concesionaria no logró demostrar un error que habilitara la revisión extraordinaria del caso.
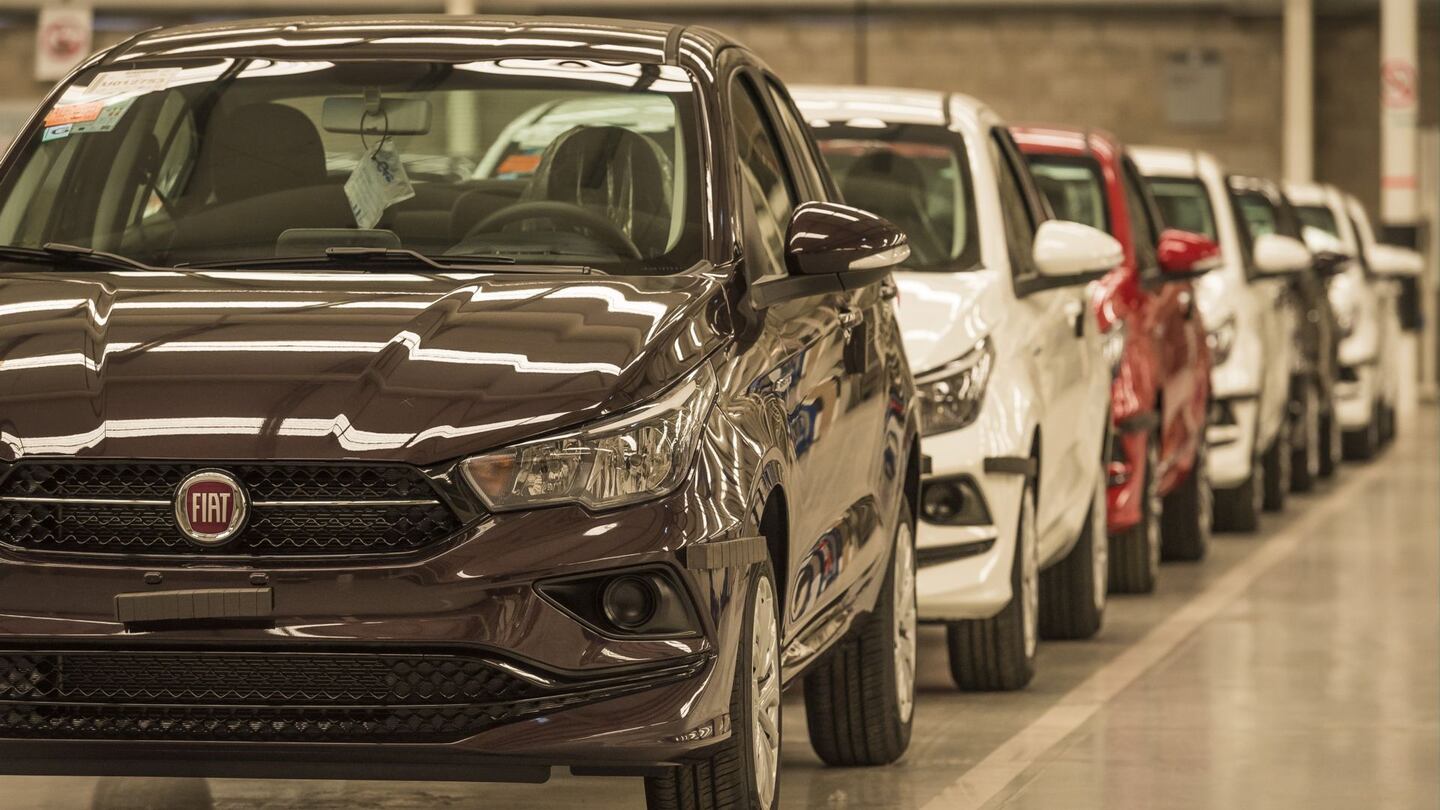
Un hombre había contratado un plan de ahorro para comprar un Fiat Mobi. Pocos meses después falleció. El seguro de vida vinculado al plan cubrió el saldo pendiente y la deuda quedó cancelada, pero el vehículo nunca fue entregado a su familia. El Superior Tribunal de Justicia rechazó la queja presentada por la concesionaria Bahía Automotores.
El plan había sido suscripto en marzo de 2018 y era administrado por FCA S.A. de Ahorro para Fines Determinados. El hombre falleció en julio de ese mismo año. Su hija fue declarada única heredera y su pareja continuó con los trámites para obtener la cobertura del seguro y acceder al vehículo.
La mujer presentó documentación, realizó reclamos telefónicos, acudió a una mediación y envió una carta documento. La aseguradora informó que había pagado a FCA el saldo pendiente. La propia administradora reconoció después que el seguro había cancelado el plan. Sin embargo, la familia no recibió el auto.
Varios años después, la mujer inició una demanda de consumo, por derecho propio y en representación de su hija, contra FCA, Bahía Automotores y BNP Paribas Cardif Argentina. Solicitó la entrega del vehículo y una reparación por los perjuicios ocasionados.
Durante el proceso quedó acreditado que la mujer era docente, vivía en Luis Beltrán y debía trasladarse diariamente para trabajar en establecimientos educativos de otras localidades. Ante la falta del vehículo, compró un auto usado mediante un crédito prendario para poder cumplir con esos traslados y atender las necesidades de su hija.
El Juzgado Civil de Choele Choel consideró que el plan de ahorro, la intervención de la concesionaria y el seguro de vida integraban una misma relación de consumo. El fallo señaló que existía una red de contratos vinculados entre sí y que las tres empresas debían cumplir con los deberes de información y trato digno frente a la consumidora.
La sentencia concluyó que la mujer no había recibido información clara sobre la situación del plan, la cobertura del seguro, la documentación necesaria y los pasos que debía cumplir para obtener el vehículo. También tuvo por acreditados los reclamos que realizó sin obtener una respuesta que solucionara el problema.
En diciembre de 2025, el Juzgado condenó solidariamente a FCA, Bahía Automotores y Cardif. Ordenó que se tuviera por cancelado el plan y que se entregara un Fiat Mobi cero kilómetro o, si ese modelo ya no se fabricaba, el vehículo que lo hubiera reemplazado. También reconoció indemnizaciones por la indisponibilidad del auto, daño moral y daño punitivo.
Las partes apelaron. En mayo de 2026, la Cámara de Apelaciones de General Roca confirmó en lo sustancial la sentencia. Rechazó el argumento de Bahía Automotores de que solo había actuado como promotora del plan y que era ajena al incumplimiento posterior.
La Cámara sostuvo que la concesionaria había sido la «cara visible» de la red comercial frente al consumidor y que no podía considerarse un tercero ajeno al negocio. Consideró que la administradora del plan, la concesionaria y la aseguradora formaban parte de contratos vinculados por una misma finalidad económica y que la responsabilidad alcanzaba a toda la cadena.
También rechazó el argumento de FCA de que el vehículo no había sido entregado porque la mujer nunca lo había solicitado formalmente. La Cámara señaló que la administradora no había comunicado de manera fehaciente que el seguro había cancelado el plan ni había informado cuáles eran las condiciones necesarias para retirar la unidad. Consideró que no podía exigirse a la consumidora el cumplimiento de requisitos que previamente no le habían sido informados.
La Cámara también mantuvo la indemnización por la falta de disponibilidad del vehículo. Explicó que ese perjuicio se produce por el solo hecho de no contar con un automóvil que debía haber sido entregado, ya que obliga a buscar medios alternativos de transporte y afecta la organización familiar y laboral.
Sin embargo, modificó parcialmente los montos fijados en primera instancia. Redujo el daño moral y el daño punitivo. La condena quedó establecida en $24.137.500 más intereses, además de la entrega del vehículo cero kilómetro correspondiente al plan o del modelo que lo hubiera reemplazado.
Bahía Automotores intentó llevar el caso ante el Superior Tribunal de Justicia. Cuestionó la responsabilidad solidaria que se le atribuyó, la aplicación de la Ley de Defensa del Consumidor y el daño punitivo. Sostuvo que no había celebrado directamente el contrato de ahorro y que no debía responder por incumplimientos atribuidos a la administradora.
La Cámara declaró inadmisible el recurso de casación y la concesionaria presentó una queja ante el STJ.
El Superior Tribunal rechazó la presentación. Consideró que Bahía Automotores no logró demostrar un error concreto en la decisión que había impedido el acceso a la instancia extraordinaria. Señaló que sus argumentos exigían volver a analizar las conductas de las partes, las pruebas producidas y el alcance de los contratos que las vinculaban, cuestiones propias de las instancias ordinarias.
El STJ también explicó que la casación no constituye una tercera instancia para volver a valorar la prueba. Agregó que la sola mención de normas que se consideran vulneradas no alcanza para habilitar esa vía si no se demuestra de qué manera concreta fueron interpretadas o aplicadas incorrectamente.
Con esos fundamentos, el Superior Tribunal rechazó la queja de Bahía Automotores y dejó sin cambios, en esta instancia, la decisión de la Cámara que mantuvo la responsabilidad de las empresas, la obligación de entregar el vehículo y las indemnizaciones reconocidas.