Judiciales
Se separaron, él conservó el auto y ella pidió recuperarlo: La Justicia ordenó su devolución
El hombre utilizaba el vehículo para trabajar y se opuso a devolverlo, pero reconoció que la titularidad registral correspondía a su ex pareja.
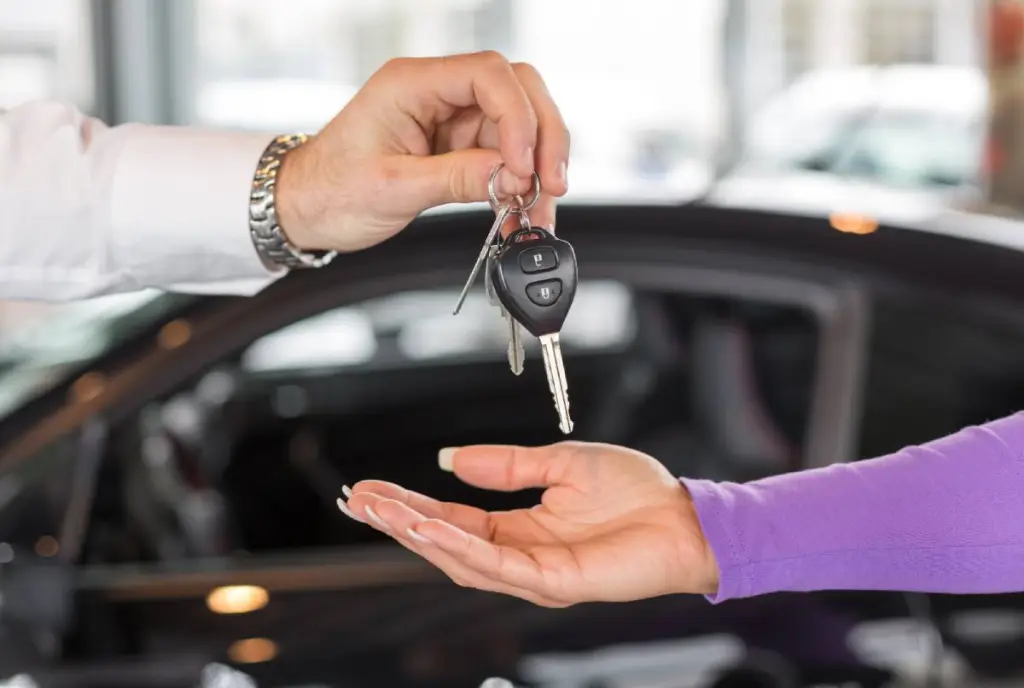
Una pareja puso fin a su unión convivencial, pero uno de los bienes quedó en el centro del conflicto. El hombre conservó un auto que utilizaba para trabajar, mientras que su ex pareja reclamó que se lo devolviera. La mujer sostuvo que el vehículo era suyo y que, pese a sus pedidos, no había logrado recuperarlo. Ante esa situación acudió al Poder Judicial y solicitó una medida urgente para obtener la restitución.
La mujer figura como única titular del vehículo. Por eso pidió que se ordenara su entrega inmediata. Durante el proceso, el demandado reconoció que la titularidad registral correspondía a su ex pareja.
El fuero de Familia de Villa Regina hizo lugar a la medida autosatisfactiva y ordenó restituir el vehículo a su titular. El fallo intimó al hombre a entregarlo dentro de las 72 horas. También estableció que, si no cumple dentro de ese plazo, podrá ordenarse el secuestro inmediato del automóvil.
El hombre se opuso al pedido. Explicó que había destinado el automóvil a un contrato de servicios con el municipio local y sostuvo que perder su utilización afectaría sus ingresos. También planteó que la medida solicitada comprometía el derecho de propiedad que invocaba y su derecho de defensa. Sin embargo, el fallo señaló que hasta ese momento no había iniciado ninguna acción judicial destinada a obtener el reconocimiento de un eventual derecho sobre el vehículo.
Una medida autosatisfactiva es una herramienta judicial para situaciones que necesitan una respuesta urgente. A diferencia de otras medidas provisorias, permite dar una solución inmediata cuando el derecho de quien hace el pedido aparece con claridad y la demora de un proceso ordinario podría causarle un perjuicio.
La sentencia explicó además cómo funciona el régimen de bienes en las uniones convivenciales. El Código Civil y Comercial establece que, si la pareja no realizó un acuerdo para distribuir los bienes, cada uno conserva aquellos que ingresaron a su patrimonio.
A diferencia de otros regímenes patrimoniales, la convivencia por sí sola no convierte en comunes los bienes que adquiere cada integrante de la pareja. En este caso, la documentación acreditó que el automóvil estaba inscripto exclusivamente a nombre de la mujer.
El fallo también tuvo en cuenta que ella había reclamado la devolución tanto antes de iniciar el expediente como dentro del proceso judicial. Pese a esos pedidos, continuaba sin poder disponer de un bien registrado a su nombre.
La sentencia consideró que esa situación la había privado de la posesión del vehículo contra su voluntad. Aclaró, a su vez, que el hombre conserva la posibilidad de iniciar otros reclamos si considera que realizó aportes económicos para la adquisición del automóvil. Esa discusión, sin embargo, no modifica quién aparece como titular.
El fallo evaluó el riesgo de mantener el automóvil en poder del demandado. La mujer señaló que él no tenía autorización para conducirlo y planteó que, como titular registral, podía quedar expuesta a consecuencias ante un eventual siniestro, además de posibles daños al vehículo o a terceros.



Judiciales
Estafa en Roca: Sumaron 10 nuevas denuncias contra un ex empleado policial
Según la Fiscalía, el acusado habría utilizado su condición de policía y exhibido un boleto de compraventa para convencer a otros uniformados de adquirir una fracción de tierra que no tenía habilitación urbana ni factibilidad de servicios.

Se re formularon cargos contra un ex empleado policial imputado por estafa. De esta manera, el Ministerio Público Fiscal solicitó que se agreguen las 10 nuevas denuncias, resultando 24 personas damnificadas en estos hechos.
La imputación realizada en diciembre de 2024 fue fortalecida por varias pericias, entre ellas la concretada por la Unidad de Asistencia a la Investigación Fiscal (UASIF), como por la Oficina de Investigación de Telecomunicaciones (OITel), los informes solicitados tanto a la Municipalidad de General Roca como a las entidades bancarias, entre otras.
De esta manera, el hecho que se le reprocha al imputado haber cometido sucedió «entre octubre de 2021 y marzo de 2024 en General Roca, cuando el hombre, mediante ardid y aprovechándose de su calidad de empleado policial, exhibió un boleto de compraventa de fracción de tierra en Paso Córdoba, argumentando una relación de amistad con el dueño de la inmobiliaria y facilidades de pago», explicó la fiscal del caso Jessica González.
«Fue así que el imputado indujo a error a un grupo de policías, quienes dispusieron de su patrimonio pagándole por diversos medios de pago, entre ellos dinero efectivo en pesos y dólares como transferencias bancarias», indicó.
Entre la evidencia mencionado hoy (03/09) por el Ministerio Público Fiscal se encuentran -además de lo arriba mencionado- los comprobantes de transferencias bancarias, informes bancarios, recibos de pagos originales, la concreción de una pericia caligráfica sobre la letra del imputado producido por el perito del Cuerpo de Investigación Forense de General Roca, pagarés originales.
«Contamos además con el informe de la Municipalidad de General Roca confirmando oficialmente que el área comercializada carece de habilitación urbana, factibilidad técnica municipal y de servicios esenciales en la parcela rural en cuestión», agregó González.
Luego de escuchar a la Fiscalía, el defensor particular del imputado se opuso y solicitó que no se tuvieran por formulados los cargos.
Finalmente, la calificación legal por la cual la jueza de Garantías, Natalia González, tuvo por imputados los cargos es del delito de estafa, según los Artículos 45 y 172 del Código Penal.
Judiciales
Un cliente perdió casi $15 millones y la Justicia responsabilizó al Banco Provincia del Neuquén
Las operaciones se realizaron luego de una maniobra de phishing. El fallo cuestionó la falta de alertas y controles frente a movimientos que se apartaban del comportamiento habitual de la cuenta.
La Justicia Civil de Cipolletti responsabilizó al Banco Provincia del Neuquén S.A. por una estafa digital que terminó con dos transferencias no autorizadas desde la cuenta de un cliente, por un total de $14.999.997.
Según relató la persona afectada, había ingresado desde su computadora al homebanking para realizar operaciones habituales. Durante el procedimiento apareció un mensaje sobre un supuesto nuevo sistema de seguridad destinado a prevenir estafas y se le solicitó el ingreso de un código token.
Luego, la página mostró un aviso sobre una actualización del sistema y las funciones quedaron bloqueadas. Horas más tarde, al ingresar desde su teléfono celular, el cliente constató dos transferencias que no había autorizado: una por $9.999.997 y otra por $5.000.000.
Tras advertir la situación, se comunicó con el banco, realizó una exposición policial, presentó un reclamo formal y formuló una denuncia penal.
La entidad sostuvo durante el juicio que las operaciones se habían concretado con usuario, contraseña y token válidos y que sus sistemas no habían registrado fallas. También argumentó que se trató de una estafa informática ajena a su responsabilidad.
Sin embargo, una pericia informática tuvo especial relevancia en la resolución. El especialista determinó que los sistemas del banco funcionaron correctamente y no detectó fallas en la generación ni en la validación de los códigos de seguridad. Al mismo tiempo, señaló que la maniobra pudo concretarse mediante phishing, una modalidad de ingeniería social que busca obtener credenciales mediante sitios falsos.
El informe también indicó que las transferencias no se realizaron desde las direcciones IP más habituales de la cuenta, que hubo intentos fallidos de validación del token y que el cliente no recibió notificaciones específicas sobre las operaciones.
La sentencia consideró que el banco no acreditó medidas preventivas suficientes frente a esos movimientos. El fallo destacó que las entidades financieras deben contar con mecanismos capaces de detectar operaciones sospechosas y adoptar medidas de verificación cuando se apartan del perfil habitual de un cliente.
Además, sostuvo que las maniobras de ingeniería social forman parte de los riesgos previsibles de la actividad bancaria digital y que la participación de terceras personas no alcanza, en este caso, para liberar de responsabilidad a la entidad.
Para determinar el daño moral, la Justicia valoró testimonios sobre la angustia, desesperación y nerviosismo que atravesó el cliente luego de descubrir la extracción de los fondos, además de que necesitó ayuda de otras personas para afrontar sus gastos.
La sentencia es de primera instancia y todavía no está firme, por lo que puede ser apelada.
Judiciales
Un fallo del STJ protegió la gratuidad de quien ganó un juicio de consumo
El Banco Patagonia había recurrido la decisión y pretendía aplicar el tope previsto para la responsabilidad por costas.
El Superior Tribunal de Justicia (STJ) confirmó una sentencia que declaró inaplicable, por inconstitucional, el límite establecido en el artículo 730 del Código Civil y Comercial de la Nación en un juicio de consumo. De esta manera, protegió el beneficio de gratuidad de la persona consumidora que había ganado el proceso.
La discusión surgió luego de que Banco Patagonia, condenado en costas, pretendiera aplicar el límite previsto en esa norma. La aplicación del tope reducía la parte de los honorarios que debía afrontar la entidad y trasladaba la diferencia a la persona consumidora que había resultado vencedora.
La persona consumidora y su abogado cuestionaron esa situación y plantearon que el límite no podía aplicarse porque la Ley de Defensa del Consumidor reconoce el beneficio de gratuidad para quienes recurren a la Justicia para defender sus derechos.
La Cámara de Apelaciones hizo lugar al planteo y declaró inaplicable el artículo 730 para el caso concreto. El banco recurrió ante el STJ, entre otros motivos, porque consideraba que el planteo de inconstitucionalidad había sido realizado fuera de tiempo.
El máximo Tribunal rechazó ese argumento. Explicó que el perjuicio generado por la norma se hizo concreto recién cuando se regularon los honorarios y se dispuso la aplicación del artículo 730. Antes de ese momento, el impacto económico todavía no estaba determinado.
El STJ también analizó el beneficio de gratuidad de la Ley de Defensa del Consumidor y señaló que las relaciones de consumo cuentan con un régimen especial de protección. Ante una duda, sostuvo, debe prevalecer la interpretación más favorable a la persona consumidora.
El Tribunal aclaró que la gratuidad no es absoluta: en los reclamos individuales, una empresa puede demostrar que el consumidor posee solvencia económica y solicitar que el beneficio cese. En este caso, Banco Patagonia no acreditó esa circunstancia.
Por esos fundamentos, el STJ rechazó el recurso del banco y confirmó la sentencia que declaró inaplicable e inconstitucional el artículo 730 para este expediente.