Judiciales
Murió el titular de un plan de ahorro, el seguro canceló la deuda pero el auto nunca fue entregado: La Justicia rechazó la queja de la concesionaria
La pareja del titular fallecido realizó reclamos, acudió a una mediación y envió una carta documento sin conseguir el vehículo. El STJ consideró que la concesionaria no logró demostrar un error que habilitara la revisión extraordinaria del caso.
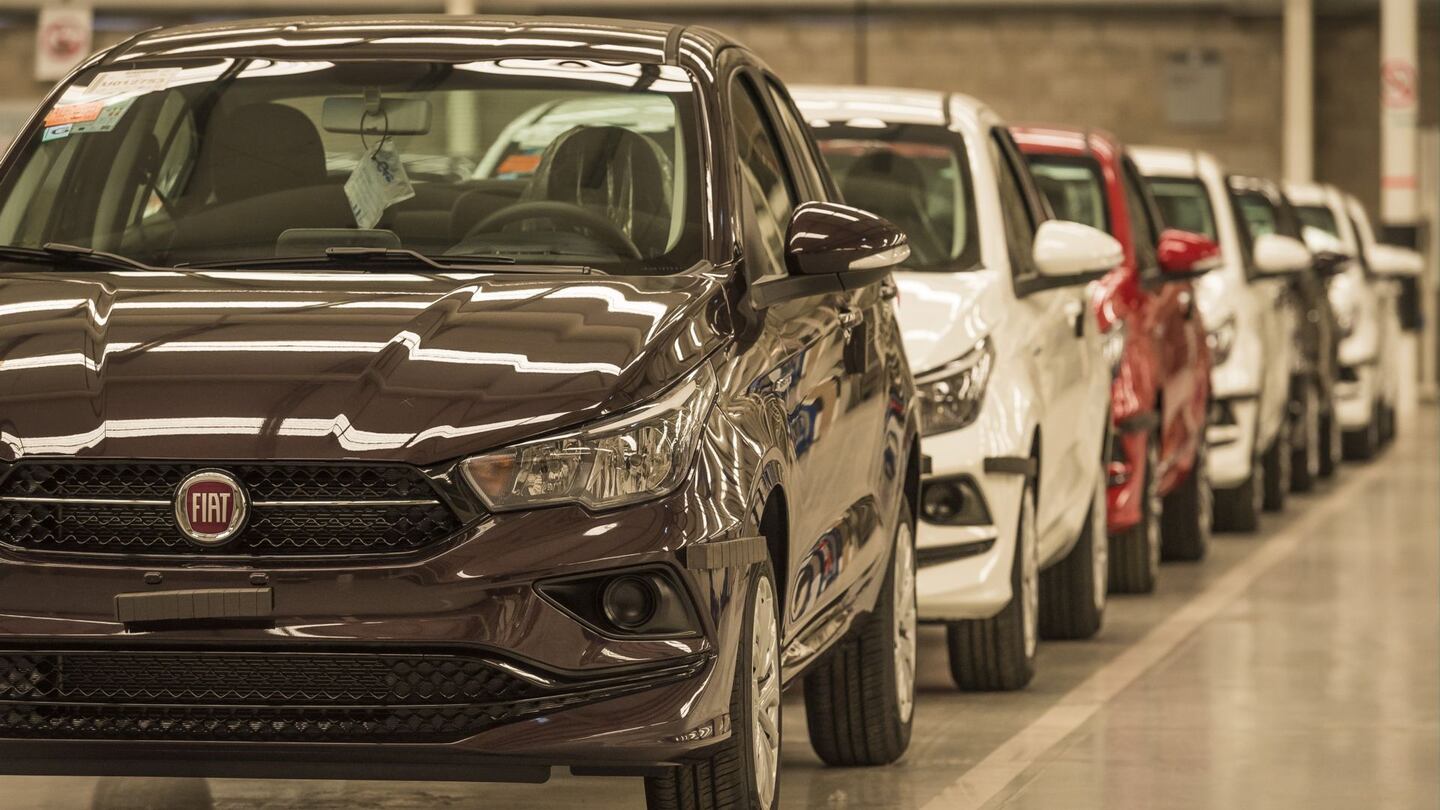
Un hombre había contratado un plan de ahorro para comprar un Fiat Mobi. Pocos meses después falleció. El seguro de vida vinculado al plan cubrió el saldo pendiente y la deuda quedó cancelada, pero el vehículo nunca fue entregado a su familia. El Superior Tribunal de Justicia rechazó la queja presentada por la concesionaria Bahía Automotores.
El plan había sido suscripto en marzo de 2018 y era administrado por FCA S.A. de Ahorro para Fines Determinados. El hombre falleció en julio de ese mismo año. Su hija fue declarada única heredera y su pareja continuó con los trámites para obtener la cobertura del seguro y acceder al vehículo.
La mujer presentó documentación, realizó reclamos telefónicos, acudió a una mediación y envió una carta documento. La aseguradora informó que había pagado a FCA el saldo pendiente. La propia administradora reconoció después que el seguro había cancelado el plan. Sin embargo, la familia no recibió el auto.
Varios años después, la mujer inició una demanda de consumo, por derecho propio y en representación de su hija, contra FCA, Bahía Automotores y BNP Paribas Cardif Argentina. Solicitó la entrega del vehículo y una reparación por los perjuicios ocasionados.
Durante el proceso quedó acreditado que la mujer era docente, vivía en Luis Beltrán y debía trasladarse diariamente para trabajar en establecimientos educativos de otras localidades. Ante la falta del vehículo, compró un auto usado mediante un crédito prendario para poder cumplir con esos traslados y atender las necesidades de su hija.
El Juzgado Civil de Choele Choel consideró que el plan de ahorro, la intervención de la concesionaria y el seguro de vida integraban una misma relación de consumo. El fallo señaló que existía una red de contratos vinculados entre sí y que las tres empresas debían cumplir con los deberes de información y trato digno frente a la consumidora.
La sentencia concluyó que la mujer no había recibido información clara sobre la situación del plan, la cobertura del seguro, la documentación necesaria y los pasos que debía cumplir para obtener el vehículo. También tuvo por acreditados los reclamos que realizó sin obtener una respuesta que solucionara el problema.
En diciembre de 2025, el Juzgado condenó solidariamente a FCA, Bahía Automotores y Cardif. Ordenó que se tuviera por cancelado el plan y que se entregara un Fiat Mobi cero kilómetro o, si ese modelo ya no se fabricaba, el vehículo que lo hubiera reemplazado. También reconoció indemnizaciones por la indisponibilidad del auto, daño moral y daño punitivo.
Las partes apelaron. En mayo de 2026, la Cámara de Apelaciones de General Roca confirmó en lo sustancial la sentencia. Rechazó el argumento de Bahía Automotores de que solo había actuado como promotora del plan y que era ajena al incumplimiento posterior.
La Cámara sostuvo que la concesionaria había sido la «cara visible» de la red comercial frente al consumidor y que no podía considerarse un tercero ajeno al negocio. Consideró que la administradora del plan, la concesionaria y la aseguradora formaban parte de contratos vinculados por una misma finalidad económica y que la responsabilidad alcanzaba a toda la cadena.
También rechazó el argumento de FCA de que el vehículo no había sido entregado porque la mujer nunca lo había solicitado formalmente. La Cámara señaló que la administradora no había comunicado de manera fehaciente que el seguro había cancelado el plan ni había informado cuáles eran las condiciones necesarias para retirar la unidad. Consideró que no podía exigirse a la consumidora el cumplimiento de requisitos que previamente no le habían sido informados.
La Cámara también mantuvo la indemnización por la falta de disponibilidad del vehículo. Explicó que ese perjuicio se produce por el solo hecho de no contar con un automóvil que debía haber sido entregado, ya que obliga a buscar medios alternativos de transporte y afecta la organización familiar y laboral.
Sin embargo, modificó parcialmente los montos fijados en primera instancia. Redujo el daño moral y el daño punitivo. La condena quedó establecida en $24.137.500 más intereses, además de la entrega del vehículo cero kilómetro correspondiente al plan o del modelo que lo hubiera reemplazado.
Bahía Automotores intentó llevar el caso ante el Superior Tribunal de Justicia. Cuestionó la responsabilidad solidaria que se le atribuyó, la aplicación de la Ley de Defensa del Consumidor y el daño punitivo. Sostuvo que no había celebrado directamente el contrato de ahorro y que no debía responder por incumplimientos atribuidos a la administradora.
La Cámara declaró inadmisible el recurso de casación y la concesionaria presentó una queja ante el STJ.
El Superior Tribunal rechazó la presentación. Consideró que Bahía Automotores no logró demostrar un error concreto en la decisión que había impedido el acceso a la instancia extraordinaria. Señaló que sus argumentos exigían volver a analizar las conductas de las partes, las pruebas producidas y el alcance de los contratos que las vinculaban, cuestiones propias de las instancias ordinarias.
El STJ también explicó que la casación no constituye una tercera instancia para volver a valorar la prueba. Agregó que la sola mención de normas que se consideran vulneradas no alcanza para habilitar esa vía si no se demuestra de qué manera concreta fueron interpretadas o aplicadas incorrectamente.
Con esos fundamentos, el Superior Tribunal rechazó la queja de Bahía Automotores y dejó sin cambios, en esta instancia, la decisión de la Cámara que mantuvo la responsabilidad de las empresas, la obligación de entregar el vehículo y las indemnizaciones reconocidas.




Judiciales
Le hackearon el WhatsApp a su socio y perdió $5,8 millones en una falsa operación cambiaria
La mujer realizó dos transferencias a una cuenta de un tercero, luego de recibir una oferta de dólares desde el número de WhatsApp de su socio. La Justicia ordenó retener los fondos y pasarlos a una cuenta judicial.

Una mujer de Cipolletti transfirió $5,8 millones para comprar dólares a quien creía que era su socio, pero luego descubrió que un tercero tenía el control del teléfono de él. Tras la denuncia penal y el reclamo ante el banco, la Justicia ordenó retener los fondos y transferirlos a una cuenta judicial.
La operación comenzó cuando la mujer recibió un mensaje de WhatsApp desde el número de su socio, quien le ofrecía venderle dólares. Como ya había realizado una compra de esa moneda con él en otra oportunidad, la propuesta no le generó sospechas. Sin embargo, su interlocutor insistió en que el pago se hiciera mediante una transferencia a una cuenta de una tercera persona en el Banco de Galicia. La mujer realizó dos depósitos.
Al día siguiente se enteró de que el teléfono de su socio había sido hackeado. Entonces realizó una denuncia penal y presentó un reclamo ante la entidad bancaria. El banco congeló preventivamente los fondos porque la titular de la cuenta receptora no había justificado su origen, aunque advirtió que no podía devolverlos sin una orden judicial.
Ante esa respuesta, la mujer acudió a la Unidad Jurisdiccional Civil N° 9 de Cipolletti y solicitó una medida autosatisfactiva para recuperar el dinero de manera inmediata.
El juez no ordenó la devolución directa sin antes escuchar a la titular de la cuenta de destino. Explicó que este tipo de medida produce efectos definitivos y que, por ese motivo, debe garantizarse el derecho de defensa de la otra parte.
Sin embargo, hizo lugar al pedido subsidiario para resguardar el dinero. Consideró verosímil que la titular de la cuenta hubiera recibido un pago sin ser acreedora de quien lo realizó y que la operación se hubiera concretado mediante un ardid. Señaló que el Código Civil y Comercial de la Nación contempla la restitución en ambos supuestos. También tuvo en cuenta que el congelamiento preventivo dispuesto por el banco no contaba con respaldo judicial y podía levantarse en cualquier momento.
La resolución ordenó a la entidad bancaria retener los fondos y transferirlos a una cuenta judicial. Además, estableció un plazo de 10 días para que la titular de la cuenta receptora explique la causa de los depósitos.
Si no se presenta ni formula oposición dentro de ese período, se tendrán por ciertos los hechos relatados y se ordenará transferir el dinero a la mujer. No obstante, como existe una investigación penal por el mismo hecho, la entrega de los fondos quedará supeditada a un informe del Ministerio Público Fiscal.
Judiciales
Una abuela de Roca logró que la Justicia fijara una cuota alimentaria provisoria para su nieta
La mujer, que convive con la niña y se ocupa de su cuidado, inició una demanda contra ambos progenitores. La jueza estableció que cada uno aporte el 20% de sus ingresos, con un mínimo equivalente al 70% del salario mínimo.
Una abuela materna de General Roca logró que la Justicia fijara una cuota alimentaria provisoria para su nieta, una niña que vive con ella y de cuyo cuidado se ocupa. La mujer había iniciado una demanda contra ambos progenitores para que contribuyeran económicamente con las necesidades básicas de la pequeña.
Además del reclamo alimentario, la abuela inició otro proceso judicial para obtener la guarda de la niña. En su presentación explicó que la madre trabaja en otra provincia y percibe un salario mensual, mientras que el padre realiza trabajos ocasionales. Por ese motivo, solicitó que ambos aportaran un porcentaje de sus ingresos, con un mínimo equivalente a dos salarios mínimos, vitales y móviles.
El fuero de Familia de Roca hizo lugar parcialmente al pedido y estableció que cada progenitor deberá aportar el 20% de sus ingresos totales, luego de los descuentos obligatorios de ley. También fijó para cada uno un monto mínimo equivalente al 70% del Salario Mínimo, Vital y Móvil.
Para resolver, la jueza tuvo en cuenta el carácter urgente de los alimentos provisorios y el derecho de la niña a recibir asistencia económica de sus padres. Consideró, además, que el proceso de guarda iniciado por la abuela constituye un indicio suficiente del derecho que reclama, lo que permite adoptar una medida preventiva sin esperar a contar con todas las pruebas ni a una sentencia definitiva.
La magistrada explicó que el objetivo es evitar que la demora del proceso judicial perjudique a la niña. En esta etapa, señaló, no corresponde realizar un análisis exhaustivo de las pruebas, ya que esa evaluación se llevará adelante antes de dictar la sentencia definitiva. También valoró que los progenitores todavía no habían contestado la demanda y que el Defensor de Menores se había pronunciado a favor de establecer una cuota provisoria.
La resolución aclaró que los montos podrán aumentar o reducirse durante el proceso si se presentan nuevas pruebas que justifiquen una modificación. La cuota definitiva se determinará luego de analizar la situación económica de ambos progenitores y los demás elementos incorporados al expediente.
Por último, se dispuso que los aportes deberán depositarse entre los días 1 y 10 de cada mes en una cuenta judicial. La jueza ordenó su apertura y la gestión de una tarjeta de débito para la abuela. La cuenta tendrá como único destino el depósito de las cuotas alimentarias y las asignaciones familiares.
Judiciales
Imputaron a una mujer por el choque en el que murió Omar Moreno en la Ruta 22
La Fiscalía sostuvo que la conductora realizó un adelantamiento en un sector con doble línea amarilla y se interpuso en el carril por el que circulaban las víctimas.

Una mujer quedó imputada por el accidente de tránsito ocurrido en mayo de este año sobre la Ruta Nacional N° 22, a la altura del puente ubicado en el ingreso a Colonia Fátima, en el que murió Omar Edgardo Moreno y dos mujeres sufrieron lesiones graves.
Durante la audiencia realizada este viernes (13/11), la fiscal Verónica Villarruel explicó que, de acuerdo con la acusación, el siniestro ocurrió alrededor de las 10.27, cuando la imputada circulaba en un Peugeot 307 en sentido este-oeste e inició una maniobra de adelantamiento en un sector demarcado con doble línea amarilla. Según detalló la representante del Ministerio Público Fiscal, la conductora se habría acercado a una camioneta para sobrepasar a dos automóviles y un camión, invadiendo de esa manera el carril por el que circulaban las víctimas.
Ante esa situación, Moreno intentó evitar la colisión y se desplazó hacia la banquina sur. La imputada también realizó una maniobra hacia ese sector. La Fiscalía sostuvo que, como consecuencia de una conducción imprudente, negligente y antirreglamentaria, y de no mantener el dominio efectivo del vehículo, se produjo el choque que terminó con la vida del hombre. Tanto la mujer que lo acompañaba como la persona que viajaba junto a la imputada sufrieron lesiones graves.
Entre las pruebas presentadas por la Fiscalía se encuentran el acta de procedimiento del Cuerpo de Seguridad Vial de General Roca, certificados médicos, informes de los peritos mecánicos sobre el Peugeot 307 y el Ford Focus involucrados, y el relevamiento realizado por la Delegación de Cervantes del Gabinete de Criminalística.
También se incorporaron pericias accidentológicas sobre las velocidades aproximadas de los vehículos al momento del impacto y la mecánica del hecho, un video extraído de un taxi que circulaba por la ruta en ese momento y las entrevistas al camionero que habría sido sobrepasado y al conductor del taxi. A esto se sumaron informes del Cuerpo de Investigación Forense sobre la víctima fatal y las lesiones que presenta la mujer que continúa bajo tratamiento médico.
La querella adhirió a lo expuesto por el Ministerio Público Fiscal y la defensa particular no formuló objeciones.
Finalmente, la jueza de Garantías Claudia Lemunao tuvo por formulados los cargos por homicidio culposo doblemente agravado por la conducción de un vehículo automotor y con culpa temeraria, en concurso ideal con lesiones graves culposas triplemente agravadas por la conducción de un vehículo automotor, con culpa temeraria y pluralidad de víctimas (dos víctimas), conforme a los artículos 54, 84 bis, segundo párrafo, y 94 bis, segundo párrafo, del Código Penal.