Judiciales
Publicidad de un banco ofrecía sumar millas aéreas y bonificar tarjetas: No cumplió y deberá pagar
Condenaron al Banco Hipotecario a abonar a la víctima la suma total de $426.739,
Un vecino de Viedma recibió un mail con una promoción: si abría una cuenta en el banco, podría acumular millas en Aerolíneas Argentinas a través del consumo con sus tarjetas. Clickeó, llenó los datos y comenzó una serie de padecimientos: nunca le acreditaron las millas, no le bonificaron las tarjetas, lo declararon deudor y casi ingresa al Veraz. Recibió 31 mails y 100 llamadas del sector cobranzas. Un fallo indicó que debe ser resarcido.
Tras recibir el correo electrónico abrió la cuenta vía online, como indicaba la promoción. Sin embargo, posteriormente lo llamaron del Banco Hipotecario para que se acerque a la sucursal a terminar los trámites. Firmó los papeles y allí le informaron que había un error en la publicidad. La bonificación no era de un año, sino solo de 3 meses. Sin embargo, como necesitaba la tarjeta, terminó aceptando.
Pero previo a firmar se aseguró que quedara claro que quería optar por la acumulación de Millas de Aerolíneas Argentinas (Millas AA), y que no quería acumular Puntos Búho.
Cuando recibió efectivamente las tarjetas se dio cuenta de que no decían “Aerolíneas Plus”. Se acercó al banco a consultar y le ratificaron que tenía seleccionada la acumulación de Millas.
Seguidamente le llegó un correo informándole sobre el cobro de comisiones y de mantenimiento de su cuenta. Nuevamente consultó, ya que supuestamente tenía 3 meses de bonificación. Sin haber recibido una respuesta de ese correo, tuvo que pagar.
No acumulaba millas
Pasaron unos meses y advirtió que no estaba teniendo ningún tipo de acumulación de millas aéreas y si muchos puntos Búho. Se comunicó con el Banco y le respondieron que debía realizar esa consulta a Aerolíneas Plus. La respuesta de la operadora fue: “para verificar las millas tenes que hacerte un usuario y clave en AA. De todas maneras veo que estás adherido a los puntos Búho BH”.
Luego consultó si existía la posibilidad de hacer un traspaso de puntos a millas, y a partir de ahí nunca más le respondieron. Además, le volvieron a cobrar el mantenimiento. Solicitó un turno para ser atendido en la sucursal, y allí le comunicaron que había perdido la posibilidad de acumular millas.
Decidió cerrar su cuenta y dar de baja las tarjetas y le informaron que los fondos se pasarían a una cuenta personal.
Oportunamente envió una carta documento al Banco por no tener noticias sobre el dinero de su caja de ahorro. También mencionó los problemas que seguían por la acumulación de Millas. No obtuvo respuesta.
Intimaciones del sector cobranza
A continuación empezó a recibir mails con intimaciones ya que debía el pago de la tarjeta de crédito. Luego comenzaron las llamadas por parte del sector de Cobranzas. Le informaron que lo que le habían dicho sobre la transferencia de fondos no era posible, sino que debía abrir una nueva caja de ahorros o solicitar la plata por el cajero. Le sugirieron abonar su deuda y luego hacer el reclamo.
El hombre envió una nueva carta documento al banco y recibió como respuesta la negativa a todo lo planteado y después lo llamaron ofreciéndole un descuento para abonar la deuda. Aceptó dicha propuesta para no figurar en el VERAZ.
La decisión judicial
La jueza civil de Viedma enmarcó la relación como de consumo, donde existe una asimetría de conocimiento y por lo tanto la obligación de aportar datos recae también sobre quien presta el servicio.
Tras analizar la prueba la infracción la magistrada afirmó que “se verifica en este caso en la falta de información adecuada brindada al momento de contratar, y luego y ante las posteriores consultas efectuadas vía correo electrónico en las que el cliente solicita dicha información respecto al programa de beneficios de su tarjeta, verificándose el supuesto de la Ley de Consumidor” que se encuadra como «silencio y actitud omisiva”.
Advirtió también que “los constantes llamados alteraron la tranquilidad espiritual del consumidor y deberán ser tenidos en cuenta al momento de valorar el daño moral”.
En el fallo la jueza Civil afirmó: “se ha demostrado el incumplimiento del deber de información por parte de la demandada Banco Hipotecario S.A”. Para la magistrada “cobra relevancia el deber de información previsto el artículo 4º de la ley 24.240 que prevé que el proveedor está obligado a suministrar al consumidor en forma cierta, clara y detallada todo lo relacionado con las características esenciales de los bienes y servicios que provee, y las condiciones de su comercialización. Información que debe ser gratuita y proporcionada en soporte físico, con claridad necesaria que permita su comprensión”.
De esta manera, condenó al Banco Hipotecario S.A., a abonar al hombre la suma total de $426.739, compuesta de $226.739 por daño moral, y $200.000 en concepto de daño punitivo, más los intereses que correspondan.




Judiciales
Imputaron a una mujer por el choque en el que murió Omar Moreno en la Ruta 22
La Fiscalía sostuvo que la conductora realizó un adelantamiento en un sector con doble línea amarilla y se interpuso en el carril por el que circulaban las víctimas.

Una mujer quedó imputada por el accidente de tránsito ocurrido en mayo de este año sobre la Ruta Nacional N° 22, a la altura del puente ubicado en el ingreso a Colonia Fátima, en el que murió Omar Edgardo Moreno y dos mujeres sufrieron lesiones graves.
Durante la audiencia realizada este viernes (13/11), la fiscal Verónica Villarruel explicó que, de acuerdo con la acusación, el siniestro ocurrió alrededor de las 10.27, cuando la imputada circulaba en un Peugeot 307 en sentido este-oeste e inició una maniobra de adelantamiento en un sector demarcado con doble línea amarilla. Según detalló la representante del Ministerio Público Fiscal, la conductora se habría acercado a una camioneta para sobrepasar a dos automóviles y un camión, invadiendo de esa manera el carril por el que circulaban las víctimas.
Ante esa situación, Moreno intentó evitar la colisión y se desplazó hacia la banquina sur. La imputada también realizó una maniobra hacia ese sector. La Fiscalía sostuvo que, como consecuencia de una conducción imprudente, negligente y antirreglamentaria, y de no mantener el dominio efectivo del vehículo, se produjo el choque que terminó con la vida del hombre. Tanto la mujer que lo acompañaba como la persona que viajaba junto a la imputada sufrieron lesiones graves.
Entre las pruebas presentadas por la Fiscalía se encuentran el acta de procedimiento del Cuerpo de Seguridad Vial de General Roca, certificados médicos, informes de los peritos mecánicos sobre el Peugeot 307 y el Ford Focus involucrados, y el relevamiento realizado por la Delegación de Cervantes del Gabinete de Criminalística.
También se incorporaron pericias accidentológicas sobre las velocidades aproximadas de los vehículos al momento del impacto y la mecánica del hecho, un video extraído de un taxi que circulaba por la ruta en ese momento y las entrevistas al camionero que habría sido sobrepasado y al conductor del taxi. A esto se sumaron informes del Cuerpo de Investigación Forense sobre la víctima fatal y las lesiones que presenta la mujer que continúa bajo tratamiento médico.
La querella adhirió a lo expuesto por el Ministerio Público Fiscal y la defensa particular no formuló objeciones.
Finalmente, la jueza de Garantías Claudia Lemunao tuvo por formulados los cargos por homicidio culposo doblemente agravado por la conducción de un vehículo automotor y con culpa temeraria, en concurso ideal con lesiones graves culposas triplemente agravadas por la conducción de un vehículo automotor, con culpa temeraria y pluralidad de víctimas (dos víctimas), conforme a los artículos 54, 84 bis, segundo párrafo, y 94 bis, segundo párrafo, del Código Penal.
Judiciales
Pagó una hamburguesa que nunca recibió y la empresa deberá indemnizarla con $350.000
La consumidora inició una demanda por incumplimiento de un contrato de consumo y reclamó más de un millón de pesos. Finalmente, ambas partes llegaron a un acuerdo que fue homologado judicialmente.
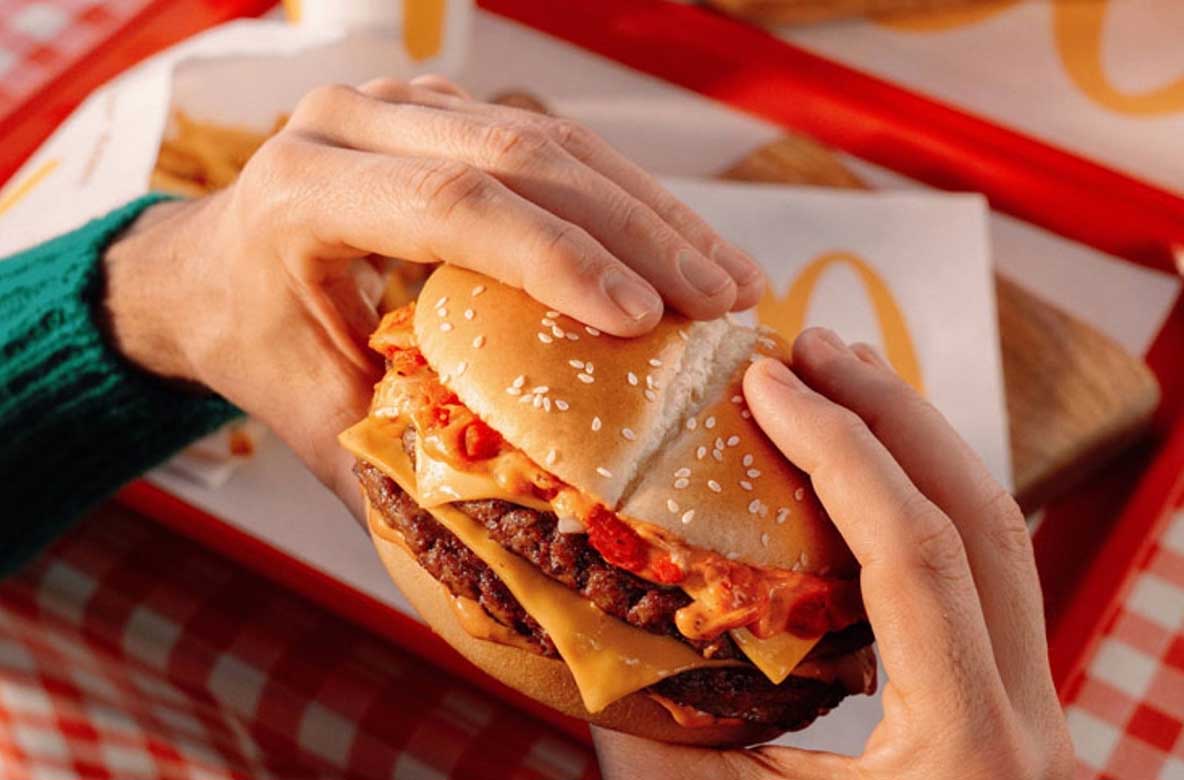
Una consumidora que pagó un pedido de hamburguesas que nunca recibió consiguió una reparación económica de $350.000, luego de recurrir a la Justicia por incumplimiento de un contrato de consumo. El acuerdo fue alcanzado con la empresa Arcos Dorados Argentina S.A. y homologado por el Poder Judicial.
El hecho ocurrió el 28 de mayo, durante el Día Internacional de la Hamburguesa, cuando la mujer realizó una compra a través de la aplicación de una cadena de comidas rápidas. Después de efectuar el pago, recibió una confirmación que indicaba: «Ya recibimos tu pedido».
Sin embargo, cuando se presentó en el local para retirar la comida, le informaron que no podían entregársela porque la operación no se había procesado correctamente. La consumidora se retiró sin el pedido e inició el trámite para recuperar el dinero.
Pese a realizar varios reclamos a través del asistente virtual y por correo electrónico, no consiguió una respuesta favorable ni el reintegro del importe abonado.
Ante esa situación, presentó una demanda de menor cuantía ante el juzgado de Paz de Cipolletti. Reclamó la devolución del dinero con intereses, una indemnización por daño moral y una multa por daño punitivo. El monto total solicitado superaba el millón de pesos.
El juzgado convocó a una audiencia de conciliación, a la que la mujer asistió acompañada por su abogado. La empresa, pese a estar debidamente notificada, no contestó la demanda ni se presentó al encuentro. Por ese motivo, se hizo efectivo el apercibimiento previsto en el artículo 700 del Código Procesal Civil y Comercial.
Posteriormente, las partes comunicaron que habían alcanzado un acuerdo y solicitaron su homologación. Tras revisar las condiciones, el juzgado consideró que el convenio constituía «una justa composición de los derechos e intereses de las partes».
El acuerdo se encuadró jurídicamente en la figura de la transacción, contemplada en el artículo 1641 y siguientes del Código Civil y Comercial, que permite poner fin a un litigio mediante concesiones recíprocas. Con la homologación judicial, el convenio adquiere fuerza de sentencia.
De acuerdo con lo establecido, la empresa deberá pagar $350.000 mediante transferencia bancaria dentro de los 30 días posteriores a la firma del convenio. Una vez realizado el pago, la obligación quedará extinguida.
El pedido había sido realizado en un local de McDonald’s ubicado en el Alto Comahue Shopping de Neuquén. Según el fallo, la cadena opera comercialmente en Argentina a través de Arcos Dorados Argentina S.A., que fue la firma demandada.
Judiciales
La Justicia de Roca le otorgó el uso de la vivienda familiar a una mujer que sufrió violencia de género
El hombre se encuentra detenido en una causa por tentativa de femicidio, desobediencia a una orden judicial y coacción simple. La resolución priorizó el derecho de los niños a contar con una vivienda.

Una mujer de General Roca que debió abandonar su vivienda junto a sus hijos debido a reiteradas situaciones de violencia de género obtuvo un fallo favorable de la Justicia de Familia, que le atribuyó el uso del inmueble para que pueda volver a habitarlo con ellos.
La mujer había denunciado agresiones físicas y psicológicas, amenazas y conductas de control por parte de su pareja, en una relación marcada por separaciones y reconciliaciones. La gravedad de los episodios la llevó a retirarse del hogar familiar con sus hijos y apenas algunas pertenencias, dejando muebles, electrodomésticos, ropa y otros elementos adquiridos durante la convivencia.
El hombre quedó detenido en el marco de una causa penal por tentativa de femicidio, desobediencia a una orden judicial y coacción simple. Ante la situación habitacional y económica que atravesaba, la mujer inició una acción judicial para solicitar que se le otorgara el uso de la vivienda, ya que no contaba con ingresos suficientes para acceder a otra alternativa adecuada.
Después de la separación, el hombre había destinado la propiedad al alquiler de terceros. La mujer denunció que los ocupantes retiraron muebles, electrodomésticos y otros elementos, además de provocar daños en la construcción. Cuando intentó recuperar el inmueble, encontró otro impedimento: la madre de su expareja tenía el control de la casa y no le permitió ingresar.
Para resolver el planteo, la jueza valoró declaraciones testimoniales, informes sociales, documentación de organismos públicos y antecedentes judiciales vinculados con situaciones de violencia familiar. También tuvo en cuenta un relevamiento municipal que identificó a ambos integrantes de la pareja como ocupantes del terreno y constató que habían construido allí una vivienda con recursos propios, préstamos y asistencia social. A esto se sumó un certificado del Registro Nacional de Barrios Populares que vinculaba al grupo familiar con el inmueble.
La sentencia reconoció las desigualdades que atraviesan las mujeres víctimas de violencia y señaló que estos casos deben analizarse considerando las dificultades para acceder a la justicia, recuperar la autonomía y reconstruir los proyectos de vida.
La magistrada aplicó las disposiciones del Código Civil y Comercial que permiten atribuir el uso de la vivienda familiar a quien tiene a su cargo hijos menores de edad o carece de recursos para acceder a otro hogar. También consideró que la obligación alimentaria de los progenitores incluye garantizarles a sus hijos un lugar donde vivir.
En ese marco, entendió que el plazo de dos años previsto para las uniones convivenciales no debía limitar el derecho habitacional de los niños. La decisión también se sustentó en las leyes nacionales y provinciales de protección de la infancia y contra la violencia de género, que establecen la prioridad del interés superior de los hijos y contemplan la situación de vulnerabilidad de las mujeres que sufrieron violencia.
La jueza tuvo especialmente en cuenta las responsabilidades de crianza asumidas por la mujer desde una edad temprana, las agresiones padecidas y las consecuencias económicas y habitacionales de haber tenido que abandonar la casa para protegerse.
Finalmente, resolvió atribuirle el uso de la vivienda para que pueda habitarla con sus hijos hasta que el menor alcance la mayoría de edad, siempre que se mantengan las circunstancias que fundamentaron la decisión. Aclaró que el fallo no determina quién es propietario del inmueble, sino que reconoce el derecho de uso en función de las necesidades acreditadas. La medida podrá hacerse efectiva siempre que no afecte eventuales derechos reales de terceros ajenos al proceso.