Judiciales
Culminó el juicio contra cuatro personas por presunta defraudación al IPROSS
El Tribunal dará a conocer la sentencia el próximo viernes 22 de marzo. El debate inició el año pasado y declararon 312 testigos.

Luego de tres días de alegatos, concluyó hoy (09/03) al mediodía el debate oral y público que se llevó adelante contra cuatro personas acusadas por el Ministerio Público Fiscal de haber defraudado a la obra social provincial IPROSS, a través de presuntas ventas simuladas de medicamentos.
De esta manera y luego de 95 jornadas de debate que iniciaron el 27 de junio del año pasado, se cerró la etapa en que las partes acusadoras y las defensas particulares expusieron sus alegatos respecto de la responsabilidad penal de tres hombres propietarios de farmacias de General Roca y una mujer que se desempeñaba como auditoria del Colegio de Farmacéuticos.
La primera jornada de alegatos se desarrolló el jueves (07/03) a la tarde cuando el equipo fiscal, conformado por la fiscal jefa Teresa Giuffrida y los fiscales del caso, Gastón Britos Rubiolo y Marcelo Ramos, explicó por qué consideran que los imputados debían ser declarados responsables.
Al día siguiente la querella, en nombre del Estado provincial como damnificado, adhirió a dicho pedido solicitando también que se declare responsable penal a cada uno de los tres hombres, de manera individual como autores de «estafas reiteradas agravadas por haber sido cometidas contra la Administración Pública» (Artículos 174 inc 5 en función del 172 del Código Penal, todos hechos reiterados en concurso real, según el Artículo 55). Mientras que se sumó al requirimiento de que la mujer sea considerada coautora de esos hechos.
Durante la tarde del viernes (08/03) y la mañana de hoy, las defensas particulares pidieron la no culpabilidad para sus asistidos.
Cabe recordar que durante el debate se escucharon alrededor de 312 testigos: 234 propuestos por la acusación, 28 de las defensas y 50 testigos comunes. Entre ellos pacientes de IPROSS, dueños y empleados de farmacias, representantes de droguerías, agentes de la obra social y funcionarios de distintas áreas del gobierno provincial. También a numerosos peritos y expertos que abordaron la prueba informática, contable, caligráfica y criminalística, entre otras especialidades.
El Tribunal de Juicio integrado por la jueza Laura Pérez y los jueces Oscar Gatti y Luciano Garrido, junto a Claudia Lemunao como magistrada suplente, dará a conocer su resolución el próximo viernes 22 de marzo a las 8.30.
Alegatos del Ministerio Público Fiscal
La acusación pública explicó durante sus alegatos detalladamente el origen de la causa, las maniobras a través de las cuales se perpetró la estafa y enfatizó en el papel de la auditora. Todo ello aludiendo a diversos testimonios que se escucharon en las audiencias. Focalizó en la relación entre los imputados y la connivencia entre ellos.
La fiscal jefa enfatizó en la prueba pericial de informática forense. «Permitió acreditar todos los hechos que la Fiscalía trajo a juicio. Desde el 20 de mayo de 2019 donde se realizó el procedimiento iniciado en el Colegio de Farmacéuticos, la extracción del sistema Xaron y Xeron, la realización de las planillas de análisis», indicó.
También describió datos relativos a la pericia contable. Ambos estudios fueron concretados por profesionales pertenecientes al Poder Judicial, y fue prueba a la que también tuvieron acceso los peritos de la defensa particular.
Además explicaron cómo era la maniobra efectuada valiéndose para ello de los afiliados a la obra social provincial que desconocían tal situación. «El relevamiento que mostramos de las recetas es demostrativo. No se encontró ni una sola receta física de los medicamentos supuestamente vendidos a los afiliados de IPROSS, que estuvieron en esta sala como testigos y dijeron no haber recibido esa medicación. Todo es ficticio».
«A mayor ahondamiento, tenemos el ejemplo de un afiliado que fallece y realizando la pericia encontramos cargas de medicamentos para esa persona luego de que se registrara su muerte. Se suman los múltiples afiliados que declararon tanto no haber comprado en alguna de esas farmacias, o que no presentaban esas enfermedades o que no vivían en la ciudad de la farmacia», agregaron antes de requerir la culpabilidad de los acusados y la acusada.



Judiciales
Murió el titular de un plan de ahorro, el seguro canceló la deuda pero el auto nunca fue entregado: La Justicia rechazó la queja de la concesionaria
La pareja del titular fallecido realizó reclamos, acudió a una mediación y envió una carta documento sin conseguir el vehículo. El STJ consideró que la concesionaria no logró demostrar un error que habilitara la revisión extraordinaria del caso.
Un hombre había contratado un plan de ahorro para comprar un Fiat Mobi. Pocos meses después falleció. El seguro de vida vinculado al plan cubrió el saldo pendiente y la deuda quedó cancelada, pero el vehículo nunca fue entregado a su familia. El Superior Tribunal de Justicia rechazó la queja presentada por la concesionaria Bahía Automotores.
El plan había sido suscripto en marzo de 2018 y era administrado por FCA S.A. de Ahorro para Fines Determinados. El hombre falleció en julio de ese mismo año. Su hija fue declarada única heredera y su pareja continuó con los trámites para obtener la cobertura del seguro y acceder al vehículo.
La mujer presentó documentación, realizó reclamos telefónicos, acudió a una mediación y envió una carta documento. La aseguradora informó que había pagado a FCA el saldo pendiente. La propia administradora reconoció después que el seguro había cancelado el plan. Sin embargo, la familia no recibió el auto.
Varios años después, la mujer inició una demanda de consumo, por derecho propio y en representación de su hija, contra FCA, Bahía Automotores y BNP Paribas Cardif Argentina. Solicitó la entrega del vehículo y una reparación por los perjuicios ocasionados.
Durante el proceso quedó acreditado que la mujer era docente, vivía en Luis Beltrán y debía trasladarse diariamente para trabajar en establecimientos educativos de otras localidades. Ante la falta del vehículo, compró un auto usado mediante un crédito prendario para poder cumplir con esos traslados y atender las necesidades de su hija.
El Juzgado Civil de Choele Choel consideró que el plan de ahorro, la intervención de la concesionaria y el seguro de vida integraban una misma relación de consumo. El fallo señaló que existía una red de contratos vinculados entre sí y que las tres empresas debían cumplir con los deberes de información y trato digno frente a la consumidora.
La sentencia concluyó que la mujer no había recibido información clara sobre la situación del plan, la cobertura del seguro, la documentación necesaria y los pasos que debía cumplir para obtener el vehículo. También tuvo por acreditados los reclamos que realizó sin obtener una respuesta que solucionara el problema.
En diciembre de 2025, el Juzgado condenó solidariamente a FCA, Bahía Automotores y Cardif. Ordenó que se tuviera por cancelado el plan y que se entregara un Fiat Mobi cero kilómetro o, si ese modelo ya no se fabricaba, el vehículo que lo hubiera reemplazado. También reconoció indemnizaciones por la indisponibilidad del auto, daño moral y daño punitivo.
Las partes apelaron. En mayo de 2026, la Cámara de Apelaciones de General Roca confirmó en lo sustancial la sentencia. Rechazó el argumento de Bahía Automotores de que solo había actuado como promotora del plan y que era ajena al incumplimiento posterior.
La Cámara sostuvo que la concesionaria había sido la «cara visible» de la red comercial frente al consumidor y que no podía considerarse un tercero ajeno al negocio. Consideró que la administradora del plan, la concesionaria y la aseguradora formaban parte de contratos vinculados por una misma finalidad económica y que la responsabilidad alcanzaba a toda la cadena.
También rechazó el argumento de FCA de que el vehículo no había sido entregado porque la mujer nunca lo había solicitado formalmente. La Cámara señaló que la administradora no había comunicado de manera fehaciente que el seguro había cancelado el plan ni había informado cuáles eran las condiciones necesarias para retirar la unidad. Consideró que no podía exigirse a la consumidora el cumplimiento de requisitos que previamente no le habían sido informados.
La Cámara también mantuvo la indemnización por la falta de disponibilidad del vehículo. Explicó que ese perjuicio se produce por el solo hecho de no contar con un automóvil que debía haber sido entregado, ya que obliga a buscar medios alternativos de transporte y afecta la organización familiar y laboral.
Sin embargo, modificó parcialmente los montos fijados en primera instancia. Redujo el daño moral y el daño punitivo. La condena quedó establecida en $24.137.500 más intereses, además de la entrega del vehículo cero kilómetro correspondiente al plan o del modelo que lo hubiera reemplazado.
Bahía Automotores intentó llevar el caso ante el Superior Tribunal de Justicia. Cuestionó la responsabilidad solidaria que se le atribuyó, la aplicación de la Ley de Defensa del Consumidor y el daño punitivo. Sostuvo que no había celebrado directamente el contrato de ahorro y que no debía responder por incumplimientos atribuidos a la administradora.
La Cámara declaró inadmisible el recurso de casación y la concesionaria presentó una queja ante el STJ.
El Superior Tribunal rechazó la presentación. Consideró que Bahía Automotores no logró demostrar un error concreto en la decisión que había impedido el acceso a la instancia extraordinaria. Señaló que sus argumentos exigían volver a analizar las conductas de las partes, las pruebas producidas y el alcance de los contratos que las vinculaban, cuestiones propias de las instancias ordinarias.
El STJ también explicó que la casación no constituye una tercera instancia para volver a valorar la prueba. Agregó que la sola mención de normas que se consideran vulneradas no alcanza para habilitar esa vía si no se demuestra de qué manera concreta fueron interpretadas o aplicadas incorrectamente.
Con esos fundamentos, el Superior Tribunal rechazó la queja de Bahía Automotores y dejó sin cambios, en esta instancia, la decisión de la Cámara que mantuvo la responsabilidad de las empresas, la obligación de entregar el vehículo y las indemnizaciones reconocidas.
Judiciales
Un policía logró que la Justicia anulara su pase a disponibilidad y retiro obligatorio
El Superior Tribunal de Justicia rechazó la queja de la Provincia y mantuvo el fallo que anuló ambas medidas por falta de fundamentación suficiente.

El Superior Tribunal de Justicia (STJ) de Río Negro rechazó una queja presentada por la Provincia y mantuvo la decisión judicial que declaró nulos el pase a disponibilidad y el retiro obligatorio de un policía, al considerar que las medidas administrativas no estaban suficientemente fundamentadas.
El hombre había ingresado a la fuerza en la década de 1970 y, al momento de los hechos, tenía el grado de comisario inspector. En enero de 2010, la Jefatura de Policía dispuso su pase a disponibilidad y, meses después, el Poder Ejecutivo provincial ordenó su retiro obligatorio.
Años más tarde, el policía inició una demanda contra la Provincia para solicitar la nulidad de ambas decisiones, su reincorporación al servicio y una reparación por daños, diferencias salariales y otros conceptos.
La Cámara Primera del Trabajo de General Roca dictó sentencia en marzo de 2026 y declaró nulos los actos administrativos cuestionados. El tribunal sostuvo que, si bien la Jefatura de Policía cuenta con facultades discrecionales para organizar la fuerza y disponer destinos, esas atribuciones no están exentas del control judicial.
Según el fallo, no alcanza con enumerar antecedentes o citar normas que habiliten una medida. La administración debe explicar las razones concretas por las que toma una decisión en las circunstancias particulares de cada caso.
En este expediente, la Cámara consideró que no se había explicado por qué el policía no podía ser destinado a otro lugar ni de qué manera su situación justificaba el retiro obligatorio. También indicó que, si las medidas respondían a cuestiones de confianza, organización o al perfil requerido para determinados cargos, esos motivos debían estar expresamente consignados.
Debido al tiempo transcurrido, el tribunal consideró abstracto resolver sobre la reincorporación, ya que habían pasado más de 15 años desde las decisiones cuestionadas y el hombre ya se encontraba retirado. Además, rechazó los reclamos por daños y perjuicios, al no existir pruebas suficientes para acreditarlos, y por diferencias salariales, porque no corresponde pagar salarios por funciones que no fueron efectivamente desempeñadas.
Como consecuencia de la nulidad, ordenó a la Jefatura de Policía que, en un plazo de 60 días, tramitara, analizara y resolviera nuevamente la situación de revista del hombre conforme a derecho.
La Provincia intentó recurrir el fallo ante el STJ. Tras la declaración de inadmisibilidad del recurso extraordinario, presentó una queja que ahora fue rechazada. El máximo tribunal consideró que la presentación no cuestionó concretamente los fundamentos de la Cámara y reiteró argumentos ya analizados. También recordó que el paso del tiempo no corrige la falta de motivación de los actos administrativos.
Judiciales
Investigan nuevas presuntas estafas de Cajarabilla y renuevan las medidas cautelares
La acusación incluye operaciones con un Fiat 147, una moto Corven Mirage y dos Ford Focus. El juez de Garantías reformuló los cargos y dictaminó que el acusado continuará manteniendo el dispositivo de GPS y no podrá salir del país.
El Ministerio Público Fiscal imputó tres nuevos hechos delictivos a José Cajarabilla y su socia, que estaban al frente de la concesionaria de automóviles Autoclub, en el marco de una investigación por presuntas estafas. Ambos ya tenían cargos formulados por otros 14 hechos.
Según la acusación presentada por la fiscal adjunta Gimena Ducca, uno de los nuevos episodios ocurrió el 21 de febrero de 2025, cuando una víctima entregó un automóvil Fiat 147 y una motocicleta Corven Mirage en el marco de un contrato de permuta. Como contraprestación, los imputados debían entregar un Suzuki Sedán, pero el vehículo nunca fue entregado ni transferido.
El segundo hecho se habría producido el 25 de febrero de este año, cuando una persona dejó en consignación un Ford Focus Ghia 2.0. Una vez vencido el plazo acordado, los imputados habrían retenido el automóvil y realizado un único pago parcial, lo que habría generado un perjuicio patrimonial.
El tercer suceso corresponde al 15 de mayo pasado. De acuerdo con la Fiscalía, una víctima firmó un boleto de compraventa por un Ford Focus y entregó dinero bajo el compromiso de recibir la titularidad del vehículo al finalizar los pagos. Sin embargo, los imputados habrían vendido el rodado, pese a que pertenecía a un tercero al que debían restituírselo.
Entre las pruebas presentadas se encuentran las denuncias penales, boletos de compraventa, documentación original, entrevistas a las víctimas y un informe pericial caligráfico que concluyó que las firmas eran auténticas y correspondían al puño y letra de los imputados.
En cuanto a las medidas cautelares, la Fiscalía solicitó la prisión preventiva de Cajarabilla y la colocación de un dispositivo electrónico para la mujer, al considerar que los nuevos hechos acrecentaban los riesgos procesales. Las querellas adhirieron al pedido, mientras que el defensor particular se opuso.
Finalmente, el juez de Garantías Julio Martínez Vivot tuvo por reformulados los cargos e incorporó los tres nuevos hechos. También renovó las medidas cautelares: Cajarabilla continuará con un dispositivo de GPS, no podrá salir del país y mantendrá las restricciones de movimiento hasta marzo de 2027. La mujer tampoco podrá viajar al exterior.
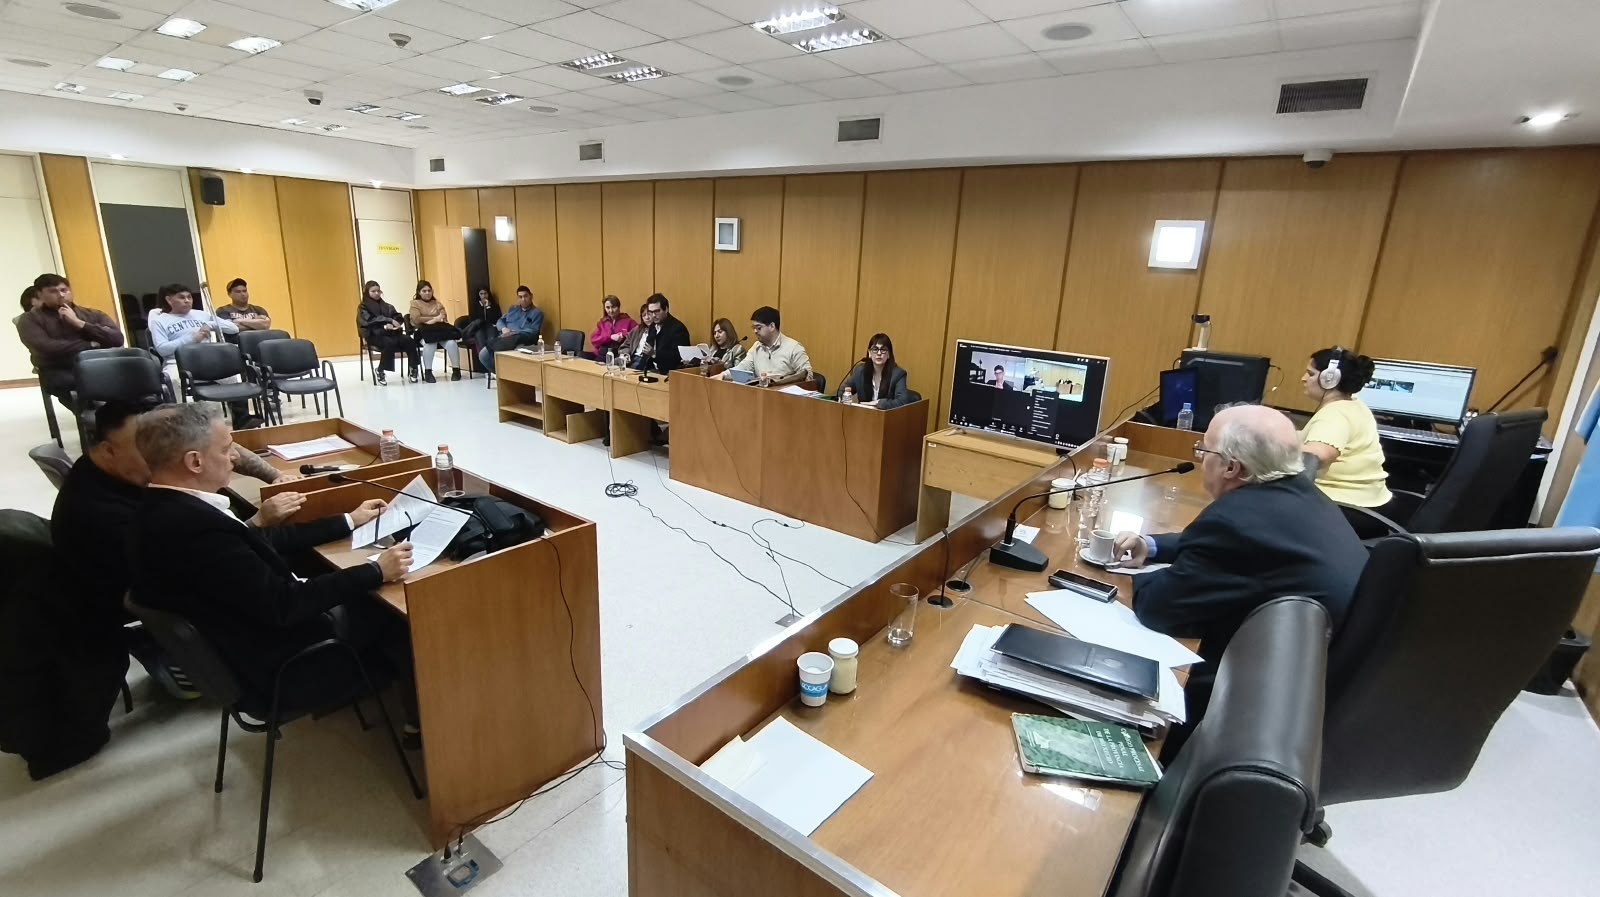
La investigación se extenderá hasta el 21 de marzo de 2027. Ambos imputados hicieron uso de la palabra durante la audiencia, con asistencia de su defensor particular; la mujer participó por Zoom y Cajarabilla estuvo presente.